Comment pouvons-nous aider ?
Cherchez votre question, ou parcourez par thème. Si la réponse n'est pas là, écrivez-nous : c'est ainsi que cette page s'écrit.
Les gestes en vidéo
Les gestes de base, filmés dans IgniFI sur un foyer inventé. Sans son : chaque étape est écrite sous l'image.
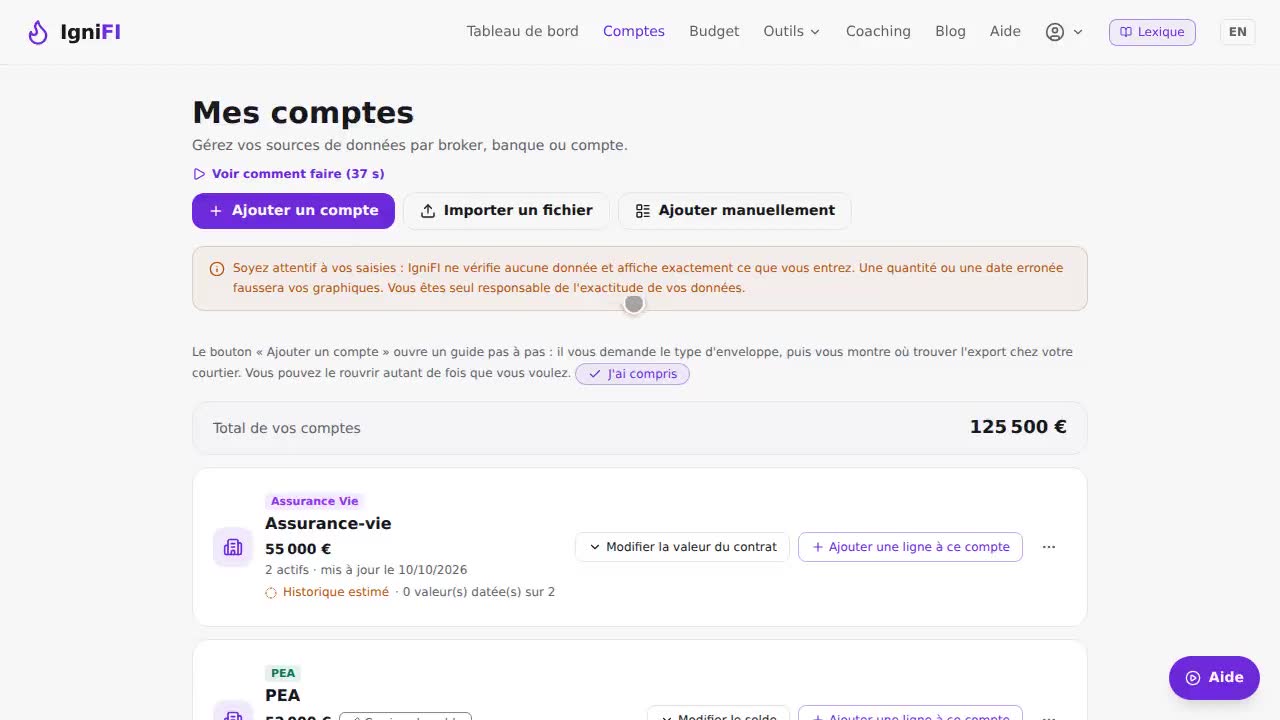
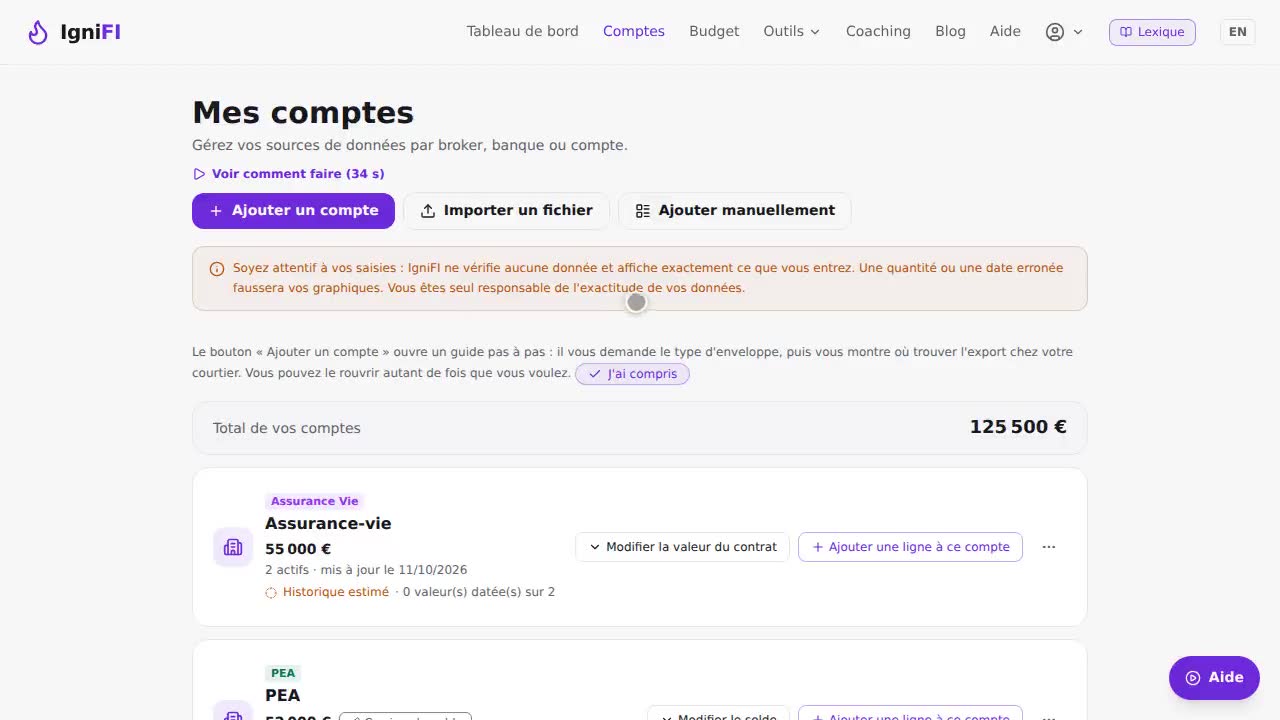
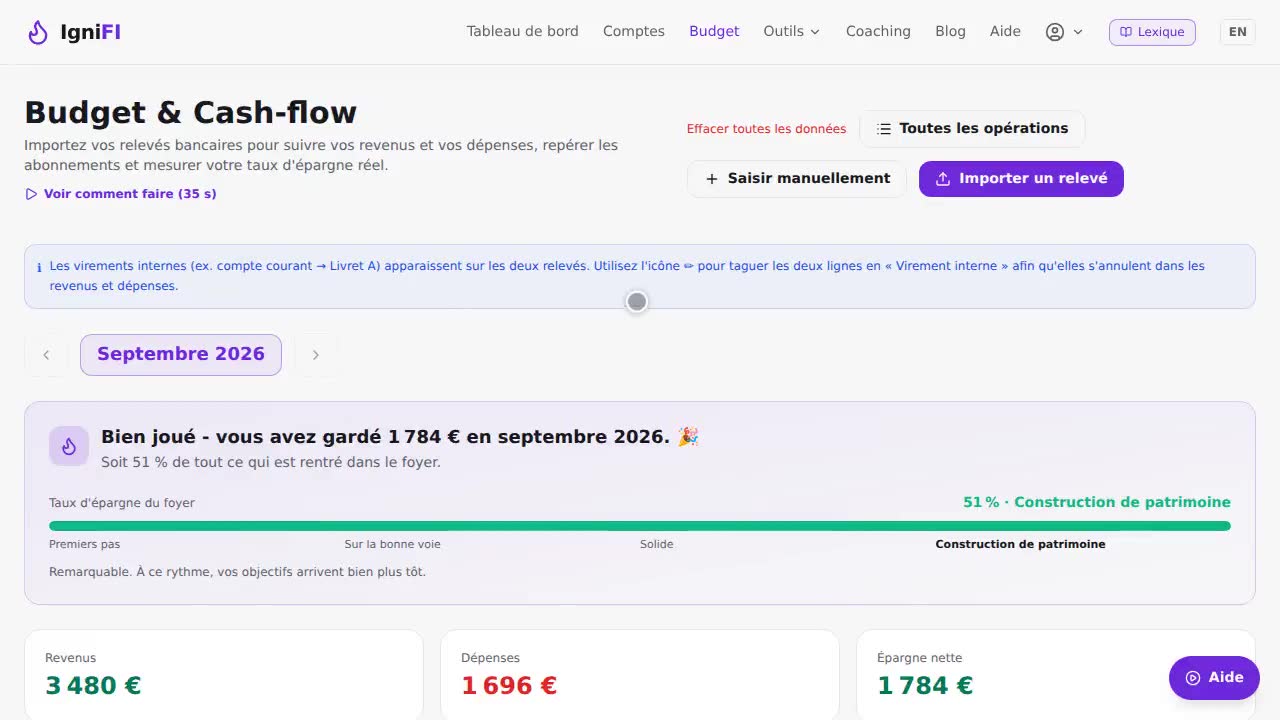
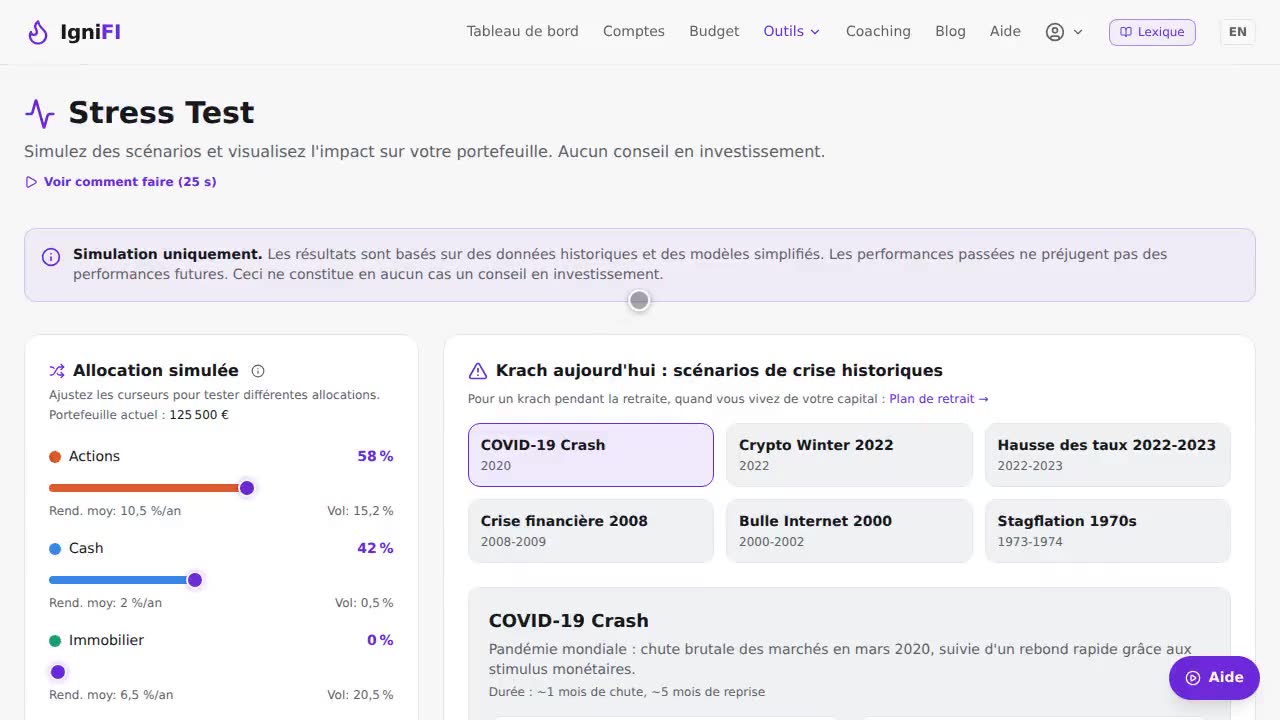
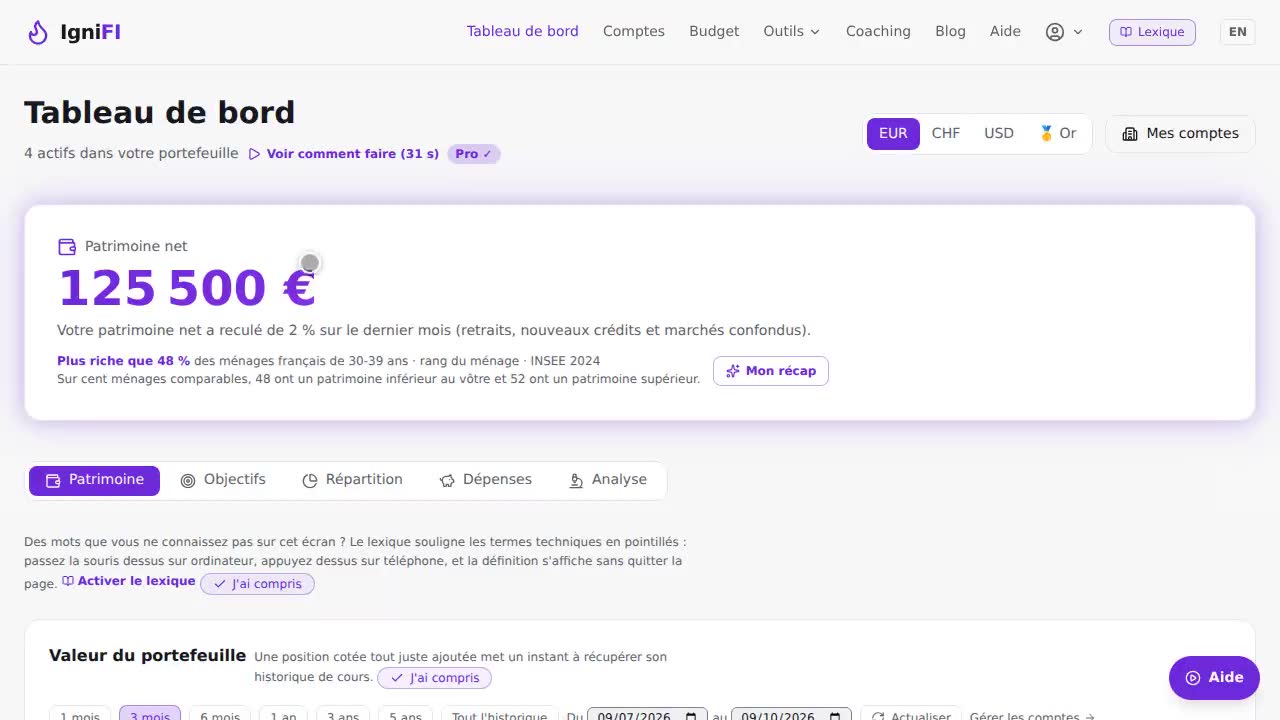
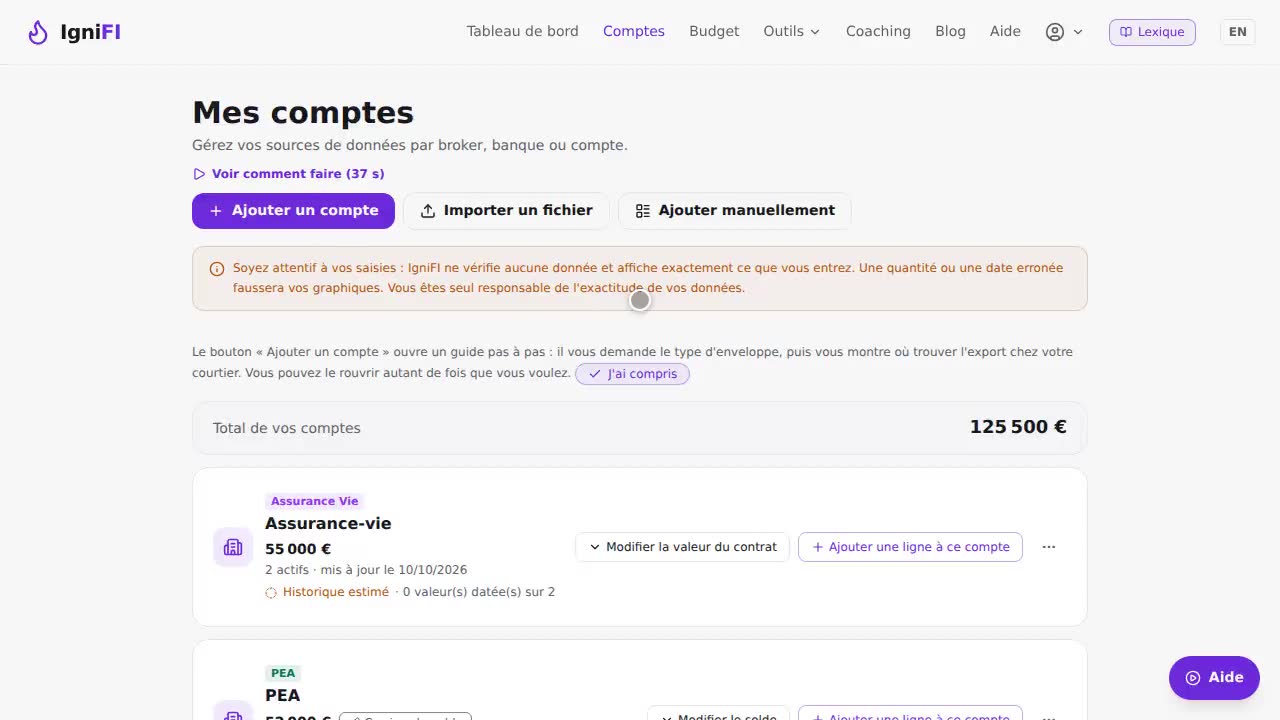
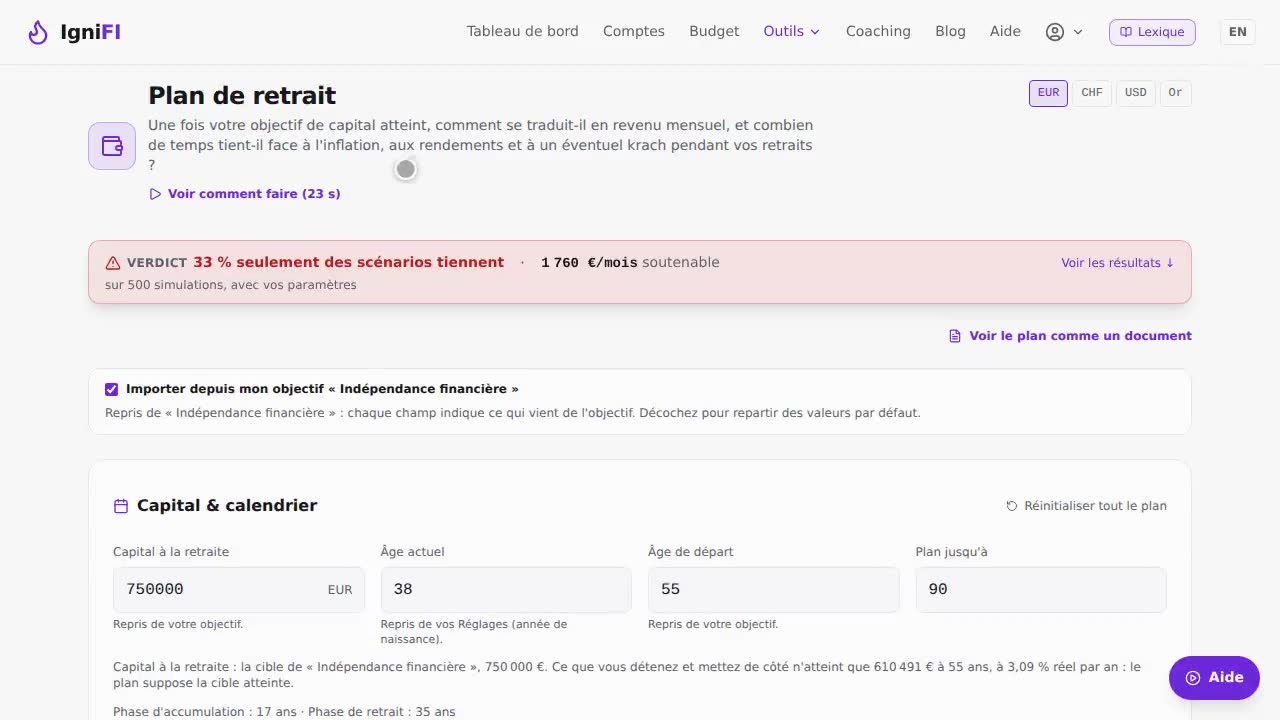
Démarrer
Par où commencer ?
Créez un compte, puis suivez le Guide de démarrage depuis la page Mes comptes : IgniFI vous demande quels comptes vous détenez (PEA, CTO, assurance-vie, PER, livret), puis ce qu'il y a dedans. Vous n'avez rien d'autre à préparer que vos derniers relevés, ou simplement les montants de tête.
Le but du premier passage n'est pas d'être exact au centime, c'est d'avoir une photo de votre patrimoine. Vous affinerez ensuite compte par compte.
Combien de temps faut-il pour tout mettre en place ?
Une dizaine de minutes pour voir votre patrimoine total et votre allocation. Compter davantage si vous voulez reconstituer l'historique de vos achats et ventes, mais ce n'est pas nécessaire pour commencer et vous pouvez le faire plus tard, compte par compte.
Je n'ai pas mon historique. Je peux quand même commencer ?
Oui, et c'est le cas le plus fréquent. Entrez ce que vous détenez aujourd'hui : IgniFI part de là et suit votre patrimoine à partir de ce moment.
La courbe commence donc le jour où vous avez saisi le compte, et pas avant. C'est court au début, et c'est voulu : elle ne remonte jamais plus loin que ce que vous nous avez dit.
Tant qu'un compte n'a pas d'historique d'achats, il est marqué « Historique estimé ». La barre de complétude du compte vous montre ce qu'il manque pour passer à « Historique partiel » puis « Historique complet », et chaque date d'achat que vous ajoutez rallonge la courbe d'autant. Vous pouvez ignorer cette étape aussi longtemps que vous voulez.
C'est quoi les « quatre leviers » du tableau de bord ?
Quatre mesures que vous aviez déjà, mises côte à côte : ce qui entre, ce qui sort, ce qui reste, et la part de vos avoirs qui est investie plutôt qu'en liquidités. Chaque tuile renvoie à l'écran d'où vient son chiffre, pour que vous puissiez aller le vérifier.
Ce n'est ni une note ni un niveau. « Gagner » ne porte d'ailleurs aucun jugement : il n'existe pas de seuil honnête au-delà duquel un revenu serait suffisant, cela dépend du pays et du foyer, et un seuil serait un avis déguisé en mesure.
Une tuile qui affiche un tiret n'est pas un zéro, c'est une mesure que vos données ne permettent pas encore. Les trois premières demandent un budget importé sur au moins trois mois complets (un mois isolé est une anecdote, pas une habitude) ; la quatrième demande au moins un compte. La tuile dit alors ce qui manque.
Je veux surtout ne pas perdre ce que j'ai. Puis-je le définir comme objectif ?
Oui, c'est un objectif à part entière : « Préserver mon capital », proposé dès la première question du questionnaire d'accueil et disponible ensuite dans la liste des objectifs.
Il suit l'inflation par défaut, et c'est le point le plus important. Un plancher figé au montant saisi vide sa propre promesse : 250 000 € conservés à l'identique pendant vingt ans achètent environ un tiers de moins, et une carte qui annoncerait « capital préservé » pendant tout ce temps dirait faux. Votre plancher monte donc avec les prix, à partir de la date à laquelle vous avez saisi le montant, pour représenter toujours le même pouvoir d'achat. Le taux retenu est une hypothèse de 2 % par an, affichée comme telle et non une prévision, et vous pouvez couper l'indexation depuis la fiche de l'objectif. La carte rappelle toujours le montant que vous aviez tapé à côté du plancher courant.
Il fonctionne à l'envers de tous les autres. Vous indiquez un montant, mais ce n'est pas une somme à atteindre : c'est un plancher en dessous duquel vous ne voulez pas descendre. La carte de l'objectif affiche donc votre marge au-dessus de cette ligne, ou votre écart en dessous, plutôt que le montant qu'il vous resterait à épargner. Elle n'affiche pas non plus de date projetée : une date pour atteindre un seuil que vous dépassez déjà n'aurait aucun sens, et une date pour repasser en dessous serait une prévision que nous refusons de faire.
Ce choix change aussi le plan proposé à la fin du questionnaire. Aucune suggestion d'ouvrir une enveloppe actions n'apparaît, et à la place vous êtes orienté vers les contrôles du tableau de bord : liquidités au-delà du plafond de garantie des dépôts, position qui pèse trop lourd dans votre patrimoine, deux fonds différents qui suivent le même indice. Ce sont des constats vérifiables sur vos propres chiffres, jamais des recommandations.
La répartition par classe d'actifs est-elle brute ou nette de mes crédits ?
Les deux, au choix, avec un bouton Brut / Net au-dessus du graphique. Il n'apparaît que si vous suivez au moins un crédit : sans dette, les deux vues sont identiques.
Aucune des deux n'est « la bonne », elles répondent à deux questions différentes. Le brut, c'est votre exposition : un bien de 300 000 € financé à crédit varie avec les prix de l'immobilier pour sa valeur entière, quoi que vous deviez encore. Le net, c'est votre propriété : ce qu'il resterait après vente et remboursement. En basculant, vous voyez la part qui appartient encore à la banque.
Pour qu'un crédit soit déduit au bon endroit, il faut lui dire ce qu'il garantit. Le champ est sur la fiche du crédit, page Comptes, et propose d'abord vos comptes : choisir « Appartement Lyon » est plus précis qu'une classe, et le crédit est alors retiré de ce que ce compte détient réellement. Un prêt lombard adossé à un compte-titres se répartit sur ses actions et ses obligations dans leurs proportions, ce qui est fidèle : le prêt est bien garanti par ces titres-là. Si le bien n'a pas encore de compte ici, les classes restent disponibles en repli, avec Immobilier par défaut. Un prêt étudiant ou à la consommation ne finance rien de suivi ici : choisissez « Conso / Autre », et il sera déduit de votre total mais d'aucune classe. Le répartir au prorata inventerait une attribution que personne n'a faite.
Sur la page Comptes, chaque compte adossé à un crédit affiche directement sa part : ce qui reste dû et ce qui vous appartient, avec une petite barre. Quand le compte et ses crédits sont dans des devises différentes, par exemple un crédit en francs suisses sur une maison en euros, la ligne convertit les deux au taux du jour dans votre devise d'affichage et le dit : « montants convertis en » suivi de la devise. Elle ne se tait que si l'une de ces devises n'a pas de taux, plutôt que de compter un crédit à parité ; la devise manquante est alors nommée sous le patrimoine net de la page, qui le signale comme compté à parité. Chaque crédit indique aussi, sur sa propre ligne, à quoi il est adossé.
Le tableau de bord affiche les trois chiffres ensemble sous le patrimoine : brut, crédits en cours, net, avec une barre montrant la part qui vous appartient. Le récap PDF et le rapport mensuel impriment les trois aussi, puisqu'une feuille ne se bascule pas.
Le classement INSEE reste calculé sur le brut, parce que les chiffres que l'INSEE publie sont des patrimoines bruts. Comparer un net à des repères bruts vous donnerait un rang faux.
Pourquoi la courbe « net de dettes » commence-t-elle plus tard que l'autre ?
Parce qu'on ne l'a pas inventée. Vos actifs ont un historique parce qu'un point est enregistré chaque jour ; vos crédits, eux, ne contiennent qu'un montant du jour. Retrancher le solde d'aujourd'hui de chaque point passé dessinerait un crédit qui n'a jamais bougé, ce qui est précisément la seule chose qu'un crédit fait toujours.
La dette est donc enregistrée en même temps que les actifs, jour après jour. La courbe pointillée démarre le jour où cet enregistrement a commencé, et s'allonge toute seule ensuite.
Elle peut aussi remonter dans le passé, mais seulement si vos crédits portent un tableau d'amortissement : un tableau dit ce qui était dû à chaque date qu'il couvre, alors qu'un solde saisi à la main ne parle que d'un seul jour. Vous pouvez en importer un depuis la fiche du crédit, y compris en PDF.
Là où un seul de vos crédits ne peut pas être reconstitué, rien n'est enregistré pour cette date : la courbe est interrompue plutôt que tracée trop bas. Un trait qui rejoindrait les deux bords affirmerait une dette que personne n'a écrite.
À quoi sert la date d'ouverture sur mon PEA ?
À faire tourner le compteur des cinq ans, qui est la mécanique qui définit le PEA. Tant que la date n'est pas renseignée, le compte n'affiche rien : il n'y a rien à compter à partir d'une date que personne n'a donnée.
Ce qui change au bout de cinq ans : avant, un retrait clôture le plan et le gain est imposé à l'impôt sur le revenu plus les prélèvements sociaux (des exceptions existent, notamment licenciement, invalidité, retraite anticipée, ou création d'entreprise depuis la loi PACTE). À partir de cinq ans, le gain est exonéré d'impôt sur le revenu, les prélèvements sociaux restent dus, un retrait ne clôture plus le plan et vous pouvez continuer à verser.
Un point de vigilance sur la date à saisir : c'est celle du PREMIER VERSEMENT, pas celle de la signature. Votre banque affiche souvent une date de contrat antérieure, et compter à partir d'elle annoncerait les cinq ans trop tôt. Se tromper dans ce sens-là coûte de l'argent : cela reviendrait à vous dire qu'un retrait est exonéré alors qu'il clôturerait votre plan et serait imposé.
Le PEA-PME suit exactement le même compteur. IgniFI affiche le nombre de jours restants et la date exacte, et se contente de les afficher : décider de retirer ou non regarde votre situation, pas la nôtre.
Les explications ont disparu de l'écran, comment les retrouver ?
Elles se replient toutes seules une fois lues, et se retrouvent derrière le petit point d'interrogation qui les remplace. Un clic dessus et le texte revient, sans se replier au passage suivant.
Le rythme dépend de l'écran : une seule fois sur téléphone, trois fois sur un écran large. Ce n'est pas arbitraire, le même paragraphe occupe une part bien plus grande de ce qu'un téléphone peut afficher d'un coup, donc il coûte plus cher par lecture. Vous pouvez aussi les fermer vous-même avec la croix : là, IgniFI considère que c'est réglé et ne les repropose plus.
Pour tout réafficher d'un coup, allez dans Réglages, section « Aides et repères », bouton « Tout réafficher ». Utile après une pause de plusieurs mois, ou si quelqu'un d'autre découvre l'application sur votre écran.
Une chose ne se replie jamais : les avertissements. Une note disant qu'un historique est estimé, qu'un compte n'a aucun mouvement enregistré, ou qu'une courbe démarre à une date donnée n'est pas une explication, c'est la raison pour laquelle un chiffre affiché peut ne pas vouloir dire ce qu'il semble dire. Les masquer au bout de trois lectures transformerait une application honnête en application sûre d'elle. La règle interne est simple : si le cacher rend juste moins informé, ça se replie ; si le cacher rend un chiffre trompeur, ça reste.
La mémoire est celle du navigateur, pas du compte : sur un autre appareil les explications repartent de zéro. C'est voulu, un téléphone et un ordinateur sont deux endroits où l'on apprend un produit.
À quoi sert chaque page ?
Tableau de bord : votre patrimoine total, son évolution, votre allocation et vos objectifs. C'est la vue d'ensemble.
Comptes : la liste de vos comptes et de ce qu'il y a dedans. C'est là que vous ajoutez un compte, une position, un mouvement ou un emprunt.
Budget : vos revenus et dépenses, à partir de vos relevés bancaires.
Outils : le Stress Test, le Plan de retrait, l'Estimation immo et le simulateur Anti-Fragile. Le Coaching, le Blog et l'aide sont aussi dans le menu.
Réglages : vos réglages, votre abonnement, la sécurité et l'export de vos données. À ne pas confondre avec la page Comptes, qui parle de vos comptes bancaires et de courtage.
Le récap, le rang INSEE et le PDF : c'est quoi la différence ?
Deux objets, faits pour deux usages.
La carte de récap est faite pour être publiée. Elle n'affiche donc que des pourcentages et aucun montant : votre progression, votre taux d'épargne, votre rang. C'est une règle, pas un réglage.
Le récap en PDF (« Récap détaillé en PDF », depuis « Mon récap ») est un document privé que vous gardez. Il montre vos montants, votre rang, le palier suivant et vos quatre leviers, et se produit avec « Enregistrer au format PDF » depuis la fenêtre d'impression de votre navigateur. Si vous comptez le transmettre, une case retire tous les montants avant impression.
Le rang vient de l'enquête Patrimoine de l'INSEE : il compare votre patrimoine brut à celui des ménages de votre tranche d'âge et de votre configuration familiale. C'est une estimation indicative, jamais un classement officiel. Le palier suivant est calculé sur la même courbe : il dit ce qui vous sépare du seuil au-dessus, sans jamais vous dire comment le franchir.
Y a-t-il une application mobile ?
IgniFI fonctionne dans le navigateur de votre téléphone, sans rien télécharger dans un store. Vous pouvez l'installer sur votre écran d'accueil pour l'ouvrir en plein écran comme une application : sur iPhone, bouton Partager puis « Sur l'écran d'accueil » ; sur Android, menu de Chrome puis « Installer l'application ».
À quoi sert le lexique interactif ?
Une fois activé, il souligne en pointillés les mots techniques partout dans l'application : ETF, taux d'épargne, quotité, TER, patrimoine net. Survolez le mot sur ordinateur, appuyez dessus sur téléphone, et sa définition s'affiche sans quitter la page.
Il est éteint par défaut. Personne n'a envie de voir des pointillés sous un tiers des mots d'un écran qu'il lit depuis six mois, et vous seul savez quand ce moment arrive.
Où activer ou désactiver le lexique ?
Deux endroits, et c'est le même bouton dans les deux sens. En haut à droite de chaque page sur ordinateur, dans le menu sur téléphone. Il est aussi dans Réglages, section « Aides et repères ».
Un rappel apparaît également en bas de chaque définition, pour le cas où vous l'avez activé et cherchez comment revenir en arrière.
Comment revoir le guide de démarrage ?
Depuis Réglages, section « Aides et repères », bouton « Rouvrir le guide ». Il s'ouvre aussi depuis Mes comptes avec le bouton « Ajouter un compte » : ce bouton lance le guide, il ne mène pas à un formulaire vide.
Le guide demande quel type de compte vous ajoutez, puis vous montre où trouver l'export chez votre courtier. Vous pouvez le rouvrir autant de fois que vous voulez, même avec des comptes déjà enregistrés.
Puis-je garder une estimation immobilière faite avant d'avoir un compte ?
Oui. Après une estimation, créez un compte gratuit : au premier chargement du tableau de bord, IgniFI vous propose d'ajouter ce bien, valeur déjà remplie. Vous confirmez, et votre patrimoine affiche un premier chiffre.
L'estimation est retenue dans votre navigateur, pas sur nos serveurs, et elle est oubliée au bout de trente jours : un chiffre de marché vieux de plusieurs mois ne doit pas devenir en silence la valeur de départ de votre patrimoine.
Combien d'estimations immobilières puis-je faire sans compte ?
Une par jour. Le résultat complet est affiché, terrain compris : rien n'est masqué.
Avec un compte gratuit vous en faites autant que vous voulez, vous gardez l'historique de valeur de vos biens, et vous débloquez les affinages (DPE, meublé, stationnement, extérieur) qui ajustent l'estimation à votre bien précis.
Que sait faire l'assistant, et que ne sait-il pas ?
Il répond aux questions sur le fonctionnement d'IgniFI, à partir de ce centre d'aide et de rien d'autre. Si la réponse n'y est pas, il le dit et vous propose de nous écrire, plutôt que d'inventer un bouton ou un menu.
Il ne voit jamais vos données : ni vos comptes, ni vos positions, ni votre patrimoine. Ce n'est pas une limite à lever plus tard, c'est une décision : un assistant qui peut lire un portefeuille finit par avoir l'air de conseiller sur ce portefeuille.
Il ne recommande donc jamais un placement, un produit, un courtier ou un traitement fiscal, et ne dit jamais si quelque chose est une bonne idée pour vous. Ces questions relèvent du coaching ou d'un conseiller agréé.
Dois-je ajouter tous mes comptes dans IgniFI ?
Non. IgniFI travaille avec ce que vous lui déclarez, rien de plus : vous pouvez commencer avec un seul compte et compléter quand vous voulez, ou jamais.
La contrepartie est simple : chaque chiffre ne reflète que les comptes saisis. Le patrimoine total, la répartition, la date de vos objectifs, le rang INSEE et les quatre leviers sont calculés sur ce qui est là, et un compte absent n'est compté nulle part. Pour garder un ordre de grandeur en attendant, l'estimation rapide prend trois montants de mémoire ; tant que vos comptes suivis en couvrent moins, le tableau de bord affiche ce qu'il reste à rattacher.
Un objectif peut aussi ne suivre que « Des comptes précis », ce qui permet de suivre un projet sans tout saisir. Le plan gratuit suit 1 compte.
À quoi sert l'estimation rapide de mon patrimoine ?
À avoir un premier chiffre en trente secondes, sans rien connecter. Trois montants de mémoire : « Épargne disponible » (compte courant, livrets, fonds euros), « Placements » (à leur valeur actuelle, pas ce que vous avez versé) et « Immobilier » (la valeur du bien, sans déduire le crédit). Votre patrimoine brut estimé et votre rang INSEE s'affichent au fur et à mesure.
Elle est proposée à la fin du questionnaire de départ et sur le tableau de bord. Une fois enregistrée, elle sert de repère : tant que vos comptes suivis en couvrent moins, une carte indique la différence à rattacher, et « Mon estimation était fausse, l'effacer » la retire. C'est une estimation, pas un suivi : rien ne s'y met à jour tout seul.
Combien de temps faut-il y consacrer chaque mois ?
Quelques minutes. Les cours des titres cotés, les conversions de devises, les intérêts des livrets et toutes les projections se recalculent seuls. Ce qui demande un geste, ce sont les comptes sans cours : une assurance-vie gérée, un PER, un bien, un livret dont le solde a bougé.
Vous n'avez pas à tenir de liste : le bandeau en haut de la page Comptes nomme les comptes à mettre à jour et propose un champ pour le faire sur place. Un rappel part le 25 du mois, seulement si un compte a dépassé son rythme habituel, et le rapport du 1er reprend la même liste. Le budget, lui, se met à jour en important un relevé.
Que puis-je utiliser sans créer de compte ?
Plusieurs outils sont ouverts sans inscription : la démo (« Voir une démo remplie »), qui montre les vrais écrans avec un patrimoine inventé ; le Stress Test, en version d'essai sur un portefeuille exemple de 100 000 € ; l'Estimation immo, une estimation par jour ; le simulateur Anti-Fragile ; le Lexique, le Blog et ce centre d'aide.
Tout ce qui porte sur VOS chiffres demande un compte : vos comptes et leurs positions, votre budget, vos objectifs, le récap et l'assistant. Le compte gratuit n'a pas de durée limite.
C'est quoi la démo ?
Les vrais écrans d'IgniFI, remplis avec un patrimoine fictif mais réaliste : tableau de bord, budget, objectifs, plan de retrait et un accès au stress test. On l'ouvre depuis la page d'accueil avec « Voir une démo remplie », sans inscription et sans rien saisir.
Aucun chiffre n'appartient à personne : ils sont générés à partir d'un scénario type, et un bandeau le rappelle. Le budget de démonstration est lu par le même moteur que le vôtre. Le plan de retrait part de l'objectif d'indépendance financière de la démo, le mois où sa carte le dit atteint, et recalcule son verdict quand on déplace la dépense mensuelle. « Ouvrir le stress test » emmène la répartition de la démo sur le Stress Test public, curseurs déjà réglés. Modifier un objectif ou enregistrer quoi que ce soit demande un compte.
Comment créer un compte ?
Depuis « Créer un compte » : une adresse e-mail, un mot de passe et l'acceptation des conditions générales et de la politique de confidentialité. Le mot de passe doit réunir les critères affichés sous le champ (longueur minimale, minuscule, majuscule, chiffre, caractère spécial), et un mot de passe déjà apparu dans une fuite de données est refusé.
Un lien de confirmation part ensuite à votre adresse : tant qu'il n'a pas été ouvert, la connexion est refusée. Rien reçu au bout de quelques minutes ? Regardez dans vos courriers indésirables, ou utilisez « Renvoyer l'e-mail ». Une vérification anti-robot automatique protège aussi cette page. Aucune information bancaire n'est demandée.
À quoi sert le questionnaire de départ ?
C'est la série de questions posées juste après l'inscription : votre objectif principal, votre âge, votre foyer (facultatif), votre résidence fiscale, votre capacité d'épargne mensuelle et, selon l'objectif, vos dépenses une fois indépendant ou le montant visé, éventuellement votre tranche d'imposition, puis une estimation rapide de votre patrimoine. Vos réponses créent votre objectif principal et décident des prochaines étapes proposées.
Rien n'est définitif : le Questionnaire de départ se refait depuis Réglages, section « Aides et repères », en partant de vos réponses actuelles, et il met à jour votre objectif principal au lieu d'en créer un second.
Comment passer l'application en anglais ?
Avec le bouton EN, en haut à droite de chaque page, ou dans le menu sur téléphone ; le même bouton affiche FR pour revenir au français. Vous restez sur la même page. L'application, l'aide, le lexique et l'assistant existent dans les deux langues.
La langue ne change ni vos montants ni votre devise : la devise d'affichage se règle à part, sur le tableau de bord.
Que trouve-t-on dans les onglets du tableau de bord ?
Le Tableau de bord a deux vues, « Patrimoine » et « Dépenses ». Côté patrimoine, quatre onglets : « Évolution » (patrimoine net, brut et crédits, la courbe, la performance et la comparaison à l'indice), « Objectifs » (vos objectifs, leur date estimée, leur progression dans le temps et le simulateur d'épargne), « Répartition » (classes d'actifs en brut ou en net, répartition par compte, concentration, historique de l'allocation) et « Analyse » (frais des fonds, dividendes, détail de chaque position).
La vue Dépenses résume votre budget. En tête de page, une carte propose l'étape suivante la plus utile ; le sélecteur de devise et « Actualiser » sont en haut.
Qu'est-ce qu'IgniFI ne fait pas ?
IgniFI ne se connecte à aucune banque ni à aucun courtier : rien n'est synchronisé automatiquement, vous importez ou saisissez vos chiffres. Il ne passe aucun ordre : on ne peut ni acheter ni vendre un titre depuis l'application, seulement enregistrer ce que vous avez fait chez votre courtier. Il ne détient pas votre argent. Il ne donne aucun conseil : aucune recommandation de placement, de produit, de courtier ou de traitement fiscal.
Les cours sont des cours de clôture mis à jour chaque soir de semaine, pas du temps réel. Il n'y a pas d'application à télécharger dans un store : IgniFI s'utilise dans le navigateur et s'installe sur l'écran d'accueil. Enfin, un compte appartient à une seule personne, sans accès partagé.
Comptes et positions
À quelle fréquence dois-je mettre mes comptes à jour ?
L'application vous le dit compte par compte, et vous n'avez pas à y penser. En haut de la page Comptes, un bandeau liste ce qui a vieilli, avec un champ pour le corriger sur place quand le compte tient en un seul chiffre. Le rapport mensuel reprend la même liste.
Les rythmes attendus diffèrent parce que ce qui maintient un compte juste diffère. Une assurance-vie ou un PER en gestion pilotée : environ un mois, parce que l'assureur publie une valeur et que rien d'autre ne la fait bouger entre deux relevés. Un compte-titres ou un PEA : environ un trimestre, parce que les cours se mettent à jour tout seuls chaque nuit et que seules les QUANTITÉS peuvent avoir bougé sans être enregistrées. Un livret ou un bien : environ un trimestre également, les intérêts étant capitalisés pour vous entre-temps.
Un point important sur la date affichée. Ce n'est pas la dernière écriture en base : le robot de cotation touche chaque nuit toutes les lignes qu'il revalorise, et un compte-titres paraîtrait alors mis à jour tous les soirs même si personne ne l'avait ouvert depuis deux ans. La date affichée est la dernière fois que VOUS avez dit quelque chose : un ordre enregistré, une quantité datée, une valeur datée, un versement, ou la modification d'un solde que le robot n'écrit jamais.
Un compte jamais renseigné est distingué d'un compte simplement en retard : ce ne sont pas le même problème et ils n'appellent pas la même phrase.
Aucune saisie ne peut créer de doublon. Une valeur enregistrée sur une date qui en portait déjà une la remplace, et l'application le dit avant de le faire.
Mon appartement est acheté à deux : je saisis la valeur totale ou ma moitié ?
La valeur TOTALE, toujours, et vous indiquez votre part à côté. Sur la ligne du bien, page Comptes, un bouton « Quote-part ? » vous laisse saisir votre pourcentage ; IgniFI applique ensuite cette part partout où il parle de votre patrimoine.
Pourquoi ne pas saisir directement votre moitié : parce que la valeur n'est pas la vôtre à choisir. Une estimation d'agence, un acte notarié, une comparaison DVF et l'estimateur intégré citent tous le bien entier. Vous demander de diviser chaque chiffre qu'on vous donne, à chaque mise à jour, c'est vous confier une arithmétique que l'application fait mieux, et la première fois que vous l'oubliez votre patrimoine double.
C'est aussi ce qui fait que les deux côtés du bilan se répondent. Vos crédits portent eux aussi une quotité : à deux emprunteurs sur 300 000 €, l'application ne compte que 150 000 € de dette. Sans part sur le bien, le même couple afficherait 400 000 € d'immobilier face à 150 000 € de dette, soit 200 000 € qui appartiennent à quelqu'un d'autre, dans le chiffre du dashboard, dans le classement INSEE, dans chaque objectif et dans le mail mensuel.
La part n'est pas réservée à l'immobilier : un compte-titres détenu à deux ou un portefeuille en indivision successorale sont exactement le même fait, et le bouton est proposé sur toutes vos lignes. Elle n'a pas besoin d'être 50 % : 60/40 est courant quand l'un a mis plus d'apport.
La ligne affiche alors les deux chiffres, le pourcentage et ce qu'il représente en euros, pour que vous n'ayez jamais à deviner lequel des deux le reste de l'application utilise.
Combien me coûtent vraiment mes placements ?
Le tableau de bord réunit les trois frais que vous payez, sous la performance. Les frais des fonds, prélevés à l'intérieur de la valeur liquidative et donc jamais visibles sur un relevé. Les frais de gestion du contrat, prélevés chaque année sur l'encours d'une assurance-vie, d'un PER ou d'un mandat. Et le courtage réellement débité sur les mouvements que vous avez enregistrés.
Les deux premiers s'additionnent, et ce n'est pas un double comptage : l'assureur prend son pourcentage sur le contrat, le fonds prend le sien à l'intérieur de sa propre valeur. C'est précisément parce qu'ils ne sont jamais montrés ensemble que chacun paraît petit.
Deux chiffres sont affichés, jamais leur somme présentée comme un coût annuel. Les frais récurrents sont un taux appliqué à ce que vous détenez aujourd'hui, donc une estimation. Le courtage des douze derniers mois est de l'argent déjà sorti, donc une observation. Additionner un versement passé et un taux annuel donnerait un chiffre qui a l'air précis et qui ne veut rien dire.
La projection à 20 ans suppose 5 % brut par an, et le dit. Elle ne porte que sur les frais récurrents : composer du courtage passé pendant 20 ans serait de l'arithmétique appliquée au mauvais objet.
Les frais de gestion se saisissent compte par compte, sur la page Comptes. Rien n'est pré-rempli : deux contrats chez le même assureur peuvent différer d'un demi-point selon l'année et le distributeur, et mettre un chiffre inventé au coeur de la carte qui sert justement à montrer que les frais sont réels serait absurde. Tant qu'un compte n'a pas de taux, la carte le nomme au lieu de le compter comme gratuit. Le taux figure sur le relevé annuel du contrat.
Comment savoir lequel de mes comptes performe le mieux ?
Le tableau de bord propose une comparaison de vos comptes, sous la performance globale. Elle n'est pas calculée d'office : chaque compte demande de reconstituer tout son historique, alors le calcul se lance quand vous cliquez.
Le point important est la période. Tous les comptes sont mesurés sur la période qu'ils ont EN COMMUN, et cette période est affichée en clair au-dessus du classement. Comparer un PEA ouvert en 2019 à un mandat ouvert l'an dernier, chacun sur son propre historique, revient à les classer par date d'ouverture : le PEA porte une crise et une reprise, le mandat ne porte que la reprise. Le classement récompenserait alors le calendrier, pas le compte.
La performance utilisée neutralise vos versements et vos retraits, sinon le compte que vous alimentez le plus finirait toujours premier. Un compte sur lequel aucun mouvement n'est enregistré porte un avertissement, parce que dans ce cas un versement ressemble à un gain.
Certains comptes ne sont pas classés, et la raison est indiquée à côté de leur nom : historique de moins de 90 jours, pas assez de période commune avec les autres, ou historique reconstitué plutôt que mesuré. Un chiffre existerait dans ces cas-là, mais il parlerait de notre reconstitution et pas de votre argent.
Comment ajouter un compte ?
Depuis la page Comptes. Trois entrées : « Guide de démarrage » si c'est votre premier compte, « Ajouter manuellement » pour chercher vos titres un par un, « Importer un fichier » si vous avez un export CSV ou Excel.
Vous choisissez ensuite une enveloppe : PEA, PEA-PME, CTO, CTO (Suisse), Assurance Vie, PER, Livret ou Autre. Elle détermine la fiscalité affichée et adapte ce qu'IgniFI vous demande ensuite.
Quels types de comptes puis-je suivre ?
Les enveloppes proposées sont : PEA, PEA-PME, CTO, CTO (Suisse), Assurance Vie, PER, Livret, et Autre.
« Autre » couvre tout le reste : crypto, immobilier, liquidités, métaux précieux. Selon ce que vous y mettez, deux façons de saisir. Un actif coté (une crypto par exemple) se cherche par son symbole et se saisit en quantité, comme n'importe quelle position. Un actif sans cours (un bien immobilier, une part de société) se saisit à la valeur, en choisissant sa classe d'actif : Immobilier, Matières premières, Cash ou Autres.
Comment suivre mes cryptos, sur plusieurs plateformes ?
Un compte par plateforme, avec l'enveloppe « Autre ». Un compte « Binance », un compte « Revolut », un compte « Ledger » si vous détenez en propre. Dans chacun, cherchez votre crypto par son nom ou son symbole (bitcoin, BTC, ETH) et saisissez la quantité détenue SUR CETTE PLATEFORME, en unités de crypto et non en euros. Les cours se mettent à jour comme n'importe quelle position.
Une seule ligne par pièce apparaît dans la recherche, et c'est voulu : BTC-EUR et BTC-USD ne sont pas deux actifs mais deux façons de coter le même. La devise dans laquelle vous lisez la valeur se règle une fois pour toute l'application, pas position par position.
Un compte par plateforme plutôt qu'un seul compte « Crypto », parce que c'est ce qui vous permet de pointer chaque relevé séparément, et parce que la barre de complétude vous dit alors où il manque des mouvements. Détenir la même crypto à deux endroits ne fausse pas l'alerte de concentration : IgniFI additionne un même instrument entre vos comptes avant de calculer son poids.
À noter : le plan gratuit ne suit que 1 compte, et 2 comptes en IgniFI+. Côté fiscal, un compte d'actifs numériques ouvert hors de France doit être déclaré chaque année par un résident fiscal français.
Mon livret rapporte des intérêts. Comment les suivre ?
Saisissez le taux annuel sur la position, à côté du solde. IgniFI capitalise alors chaque jour à partir de la date que vous indiquez, et la valeur affichée monte toute seule sans que vous ayez à retoucher quoi que ce soit.
Ce qui est stocké reste exactement le solde que vous avez tapé : les intérêts sont recalculés à la lecture, jamais réécrits. Une position consultée mille fois ne peut donc pas dériver.
Changer le taux ne réécrit pas le passé. Le compte a réellement gagné l'ancien taux sur l'ancienne période, et recalculer reviendrait à contredire un relevé que vous pouvez vérifier. Au changement, les intérêts acquis sont donc arrêtés et intégrés au solde, et le nouveau taux court à partir de ce jour-là.
Deux limites, dites plutôt que cachées : la capitalisation quotidienne est une approximation (un livret réglementé compte par quinzaine et verse au 31 décembre, ce qui donne quelques euros d'écart par an sur dix mille), et un taux au-dessus de 25 % est refusé comme une faute de frappe.
À quoi sert la barre de complétude d'un compte ?
Elle indique la qualité des données d'un compte, pas votre performance. Trois états : « Historique estimé » (on connaît la position d'aujourd'hui, pas son origine), « Historique partiel » (une partie des mouvements est là) et « Historique complet » (achats et ventes enregistrés, donc performance et montant investi exacts).
Elle propose ensuite le geste suivant, qui dépend du type de compte : « Ajoutez vos ordres » pour un compte titres, « Ajoutez vos versements » pour un contrat piloté, « Renseignez la valeur datée » pour un livret, un bien ou un contrat.
C'est quoi une position initiale ?
C'est le total que vous déteniez à une date donnée, avant tout mouvement enregistré dans IgniFI. Elle sert de point de départ : les achats et ventes que vous saisissez ensuite s'ajoutent ou se retranchent à partir de là.
Si vous saisissez ensuite un achat ANTÉRIEUR à cette date, IgniFI comprend que cet achat faisait déjà partie du total initial et réduit la position initiale d'autant, au lieu de compter les titres deux fois.
Comment enregistrer un achat ou une vente ?
Sur la page Comptes, dépliez la position concernée puis ouvrez « Mouvements ». Choisissez Achat ou Vente, et renseignez la date, la quantité, le prix unitaire et les frais. Tous les champs comptent : c'est ce qui permet de calculer un montant investi et une performance justes.
À la saisie, IgniFI compare votre prix unitaire au cours de clôture de la date choisie et vous alerte s'ils sont très éloignés. C'est ce qui rattrape une virgule mal placée ou un montant total saisi à la place d'un prix unitaire.
Mon contrat est en gestion pilotée. Que dois-je saisir ?
La valeur du contrat, et vos versements et retraits via le panneau « Apports & retraits ». Vous n'avez pas à saisir les arbitrages faits par le gestionnaire : IgniFI mesure la performance en neutralisant vos apports et vos retraits, donc verser 500 euros n'apparaît jamais comme un gain.
Indiquez si possible la valeur totale du contrat le jour du mouvement : elle figure sur votre relevé et c'est elle qui rend la performance exacte. Une assurance-vie en gestion libre, elle, se saisit comme un compte titres, ligne par ligne.
Quand les prix sont-ils mis à jour ?
Chaque soir de semaine, après la clôture des marchés. Les cours affichés sont des cours de clôture, pas des cours en direct : IgniFI est un outil de suivi patrimonial, pas une plateforme de trading.
Un week-end ou un jour férié, vous voyez donc le cours de la dernière séance. Le bouton « Actualiser » du Dashboard recharge vos positions et le graphique ; une position tout juste ajoutée met un instant à récupérer son historique.
Mon titre n'a pas de prix ou reste introuvable
Cherchez-le par son code ISIN, les douze caractères qui figurent sur votre relevé (FR0010315770, IE00B4L5Y983…) : il désigne un seul titre, alors qu'un nom peut en désigner un autre (le nom Sanofi propose aussi le certificat américain, qui vaut une demi-action). Regardez ensuite le suffixe : il indique la place de cotation (.PA pour Paris, .DE pour l'Allemagne, .L pour Londres). Un même ETF existe souvent sur plusieurs places, avec un cours dans une devise différente. Choisissez la ligne dont le cours et la devise correspondent à votre relevé.
Si le titre n'est vraiment pas référencé (fonds non coté, part de SCPI, support maison d'un assureur), créez un compte avec l'enveloppe « Autre » et suivez-le à la valeur : vous saisissez son montant et vous le mettez à jour quand vous recevez un relevé.
Mon titre a fait un split. Que dois-je faire ?
Enregistrez-le comme un mouvement « Division » sur la position, avec son ratio (par exemple 4 pour 1, ou 1 pour 10 pour un regroupement) : la quantité est multipliée, le montant investi et la plus-value réalisée ne changent pas, aucun argent ne bouge. Quand IgniFI repère une division absente de vos mouvements, il propose « Enregistrer la division ». Cette saisie n'est possible que sur une ligne qui a des ordres enregistrés.
Les cours historiques que nous utilisons sont ajustés des divisions. Si vous saisissez un ordre antérieur au prix d'origine, IgniFI vous alerte, parce que l'écart avec le cours ajusté de la date ressemble à une division. Sans ordres enregistrés, vérifiez simplement que la quantité de la ligne est celle d'après la division.
Comment le montant investi est-il calculé ?
En moyenne pondérée de vos achats, frais d'acquisition inclus : chaque achat recalcule la moyenne, et une vente ne change pas le montant investi des titres restants. C'est ce chiffre qui sert à afficher votre plus-value latente, ligne par ligne.
Comment les devises sont-elles converties ?
Aux taux de la Banque centrale européenne. Une valeur d'aujourd'hui est convertie au taux du jour ; une opération passée est convertie au taux de SON mois, pas au taux actuel, sans quoi un achat de 2019 en dollars serait raconté avec le change de 2026.
Afficher l'ensemble de votre patrimoine en francs suisses, en dollars ou en or est possible sur tous les plans, depuis le sélecteur du tableau de bord.
Comment suivre un bien immobilier ?
Créez un compte avec l'enveloppe « Autre », puis saisissez une valeur en choisissant la classe d'actif « Immobilier ». Vous la mettez à jour quand vous le souhaitez.
L'outil Estimation immobilière vous donne un ordre de grandeur à partir des ventes notariées réelles de votre commune (données DVF publiques), que vous restez libre de remplacer par votre propre estimation. Le crédit se saisit séparément dans « Emprunts & crédits » : votre patrimoine net tient alors compte du capital restant dû.
Comment saisir un crédit ?
Sur la page Comptes, dans « Emprunts & crédits », bouton « Ajouter un prêt ». Renseignez le capital restant dû, le taux annuel (le taux débiteur de votre offre, hors assurance : pas le TAEG), la mensualité totale assurance comprise et, dans « Dont assurance », la part d'assurance emprunteur. Ces montants sont dans la devise choisie à côté du capital restant dû : un crédit en francs suisses se saisit en francs, et votre patrimoine net le convertit au taux du jour. La date de début et la date de fin sont facultatives ; « Importer le tableau » remplace la saisie par l'échéancier de la banque.
Le capital restant dû est déduit de votre patrimoine net et diminue au fil des échéances. Vous pouvez aussi indiquer votre quotité quand un crédit est partagé, et ce qu'il finance, pour qu'il soit déduit du bon compte. Le plan gratuit suit autant d'emprunts que de comptes.
Puis-je voir ce que je détenais à une date passée ?
Oui, avec « Vos avoirs au… » : choisissez une date et IgniFI reconstitue vos positions telles qu'elles étaient ce jour-là, compte par compte.
Chaque ligne est marquée « mesuré » ou « estimé ». Mesuré signifie qu'un mouvement enregistré ou une situation datée couvre cette date. Estimé signifie que la quantité vient de la dernière situation connue, reportée sur une période où le compte existait déjà mais où rien n'a été attesté.
Avant la première trace d'une ligne dans vos données, elle n'est plus estimée du tout : elle est écartée du total et nommée en dessous. Nous ne savons pas ce que vous déteniez avant d'en entendre parler, et remplir ce blanc avec vos positions d'aujourd'hui donnerait un relevé qui a l'air d'un relevé sans en être un.
Comment corriger ou supprimer une position ?
Sur la page Comptes, dépliez le compte concerné : chaque ligne peut être modifiée (quantité, montant investi) ou supprimée. Supprimer une position retire aussi ses mouvements.
Si c'est le total qui est faux plutôt que la ligne, regardez d'abord s'il n'y a pas un compte importé deux fois : c'est la cause la plus fréquente, et beaucoup plus rapide à corriger que de reprendre chaque ligne.
L'estimation immobilière tient-elle compte du terrain ?
Pour une maison, oui, si vous renseignez la surface du terrain. L'écart entre votre terrain et celui des maisons comparables est chiffré à part, au prix du mètre carré de terrain calculé sur ces mêmes ventes notariées.
Sans terrain renseigné, votre maison est estimée comme si elle était posée sur un terrain de taille habituelle dans le secteur. Pour un appartement, la question ne se pose pas : la parcelle appartient à toute la copropriété.
Si les ventes du secteur ne permettent pas d'isoler la valeur du terrain, l'estimation le dit au lieu de sortir un chiffre.
À quoi sert la case « C'est ma résidence principale » ?
Elle dit à IgniFI quel bien est votre logement, parce qu'un logement ne se traite pas comme un placement. Cochée sur le compte du bien, elle retire la résidence principale du levier « investir », la sort, avec le crédit qui la finance, du patrimoine sur lequel se mesurent vos objectifs d'indépendance financière et de retraite, et le Stress Test lui applique l'historique des prix des logements anciens en France plutôt que celui des foncières cotées. Dans le scénario de perte de revenus, elle n'est jamais vendue.
Elle reste comptée dans votre patrimoine brut et net et dans le rang INSEE. La case est décochée par défaut : tant qu'aucun bien n'est indiqué comme tel, il est compté comme les autres. Un bien locatif ou une SCPI restent des placements.
Comment renommer, clôturer ou supprimer un compte ?
Depuis la page Comptes, dans les actions du compte. « Renommer » change son nom ; deux comptes ne peuvent pas porter le même, parce que l'historique range chaque compte sous son nom.
« Clôturer (garder l'historique) » est fait pour un compte que vous avez fermé chez votre banque : ses positions passent à zéro à partir d'aujourd'hui et tout son passé reste dans vos courbes. « Supprimer » efface le compte, ses positions et sa trace dans l'historique de votre patrimoine, comme s'il n'avait jamais existé : à réserver à une erreur de saisie ou à un doublon.
Pour mettre à jour un solde, je corrige ou j'ajoute une ligne ?
Vous corrigez : « Corriger le solde » (ou « Corriger la valeur » pour un contrat ou un bien) remplace l'ancien montant par le nouveau. Le bandeau en haut de la page Comptes propose aussi un champ pour chaque compte à mettre à jour, avec la date de la valeur.
« Ajouter une ligne à ce compte » fait autre chose : il ajoute une ligne de plus, qui s'additionne au total. Saisir votre nouveau solde de livret de cette façon le compterait deux fois, ce qui est la cause la plus fréquente d'un patrimoine qui double d'un coup.
Pour un montant à une date passée, « Dater une valeur » enregistre le solde au jour du relevé : la courbe le place à cette date, et les intérêts d'un livret repartent de là.
Puis-je afficher mon patrimoine en francs suisses, en dollars ou en or ?
Oui, sur tous les plans. Le sélecteur en haut du tableau de bord propose EUR, CHF, USD et l'or (en onces), et le même se trouve dans Réglages, section « Région et devise ». Vos comptes et vos positions gardent chacun leur propre devise ; seul le total est converti, aux taux du jour.
La devise par défaut suit votre résidence fiscale : tant que vous n'en avez pas choisi une, changer de région la fait passer à celle de la nouvelle région, et Réglages le dit à côté de la région, avec un bouton pour garder l'ancienne. Une devise que vous avez choisie, ou gardée, reste la vôtre, quelle que soit votre résidence : un frontalier imposé en France peut lire son patrimoine en francs suisses. Le Plan de retrait a son propre sélecteur. Le budget, lui, est toujours tenu en euros, chaque opération étrangère étant convertie à son taux historique.
Que se passe-t-il quand je modifie la quote-part d'un compte ?
Le changement est enregistré à sa date, sans réécrire le passé : avant cette date, la courbe garde l'ancienne part, après elle la nouvelle. La rupture est marquée sur le graphique, et l'écart qu'elle crée est sorti de la performance comme un apport ou un retrait : passer de 50 % à 100 % d'un bien n'est pas un gain de marché. La phrase de variation du tableau de bord dit aussi la part due à la quote-part modifiée.
Les ordres enregistrés suivent la part de leur jour. Si un crédit adossé au compte est à une autre quote-part, IgniFI propose de l'aligner (« Oui, aligner »).
Performance, évolution du patrimoine, TRI : quelle différence ?
Trois chiffres, trois questions. La « Performance des placements cotés » mesure ce que vos placements cotés ont rapporté en neutralisant vos achats, ventes et versements, dividendes réinvestis : c'est le seul chiffre comparé à l'indice. L'« Évolution du patrimoine » porte sur tout ce que vous possédez, livrets et immobilier compris, et inclut l'argent ajouté : verser 10 000 € la fait monter sans rien changer à la performance.
Le TRI, le « rendement de votre argent », pèse chaque période par la somme qui y était investie : il s'écarte de la performance quand vous avez beaucoup acheté juste avant une hausse ou une baisse. Ni lui ni la performance annualisée ne sont affichés sous 60 jours d'historique.
Sans prix de revient ni date d'achat, la performance se réduit à l'évolution de la valeur : renseignez-les pour qu'elle devienne exacte.
Pourquoi ma plus-value est-elle affichée en dollars et en euros ?
Parce que ce sont deux chiffres différents. Sur la ligne d'un titre coté en dollars, la plus-value est donnée dans sa devise, avec la mention « hors change » : c'est ce que le titre a fait. À côté, l'effet en euros, « change compris », ajoute ce que le dollar a fait contre l'euro depuis vos achats, convertis au taux de leurs dates.
Quand un achat n'a pas de taux à sa date, un taux mensuel ou celui du jour le remplace, et l'écran signale que l'effet de change est approximatif.
Comment IgniFI compte-t-il mes dividendes ?
De deux façons, qui ne se mélangent pas. La carte « Revenus de dividendes » du tableau de bord estime un rythme annuel : les dividendes détachés sur les douze derniers mois, multipliés par votre quantité actuelle, en brut, avec une estimation nette selon l'enveloppe. C'est une estimation, pas un relevé.
Les dividendes réellement reçus ne sont lus que dans les relevés de courtier que vous importez ; ils ne sont jamais devinés, et apparaissent alors à part de la plus-value. La courbe de performance est calculée dividendes réinvestis, et le dit.
Comment importer le tableau d'amortissement d'un prêt ?
Sur la ligne du prêt, dans « Emprunts & crédits » de la page Comptes, bouton « Importer le tableau » : PDF, Excel ou CSV. Le document est lu par Google Gemini pour en extraire l'échéancier, y compris un tableur, converti en texte dans votre navigateur avant l'envoi ; chaque analyse compte dans votre quota d'imports par IA.
Une fois importé, le capital restant dû se met à jour tout seul à chaque échéance et la date de fin est recalculée. Le tableau permet aussi à la courbe « net de dettes » de remonter dans le passé, et au budget de dire quelle part de vos mensualités est du capital remboursé. Vérifiez le solde affiché après import : l'extraction peut se tromper.
D'où viennent les cours et les taux de change ?
Les cours de bourse et leurs historiques viennent de Yahoo Finance : ce sont des cours de clôture, rapatriés chaque soir de semaine, pas des cotations en direct. Les taux de change sont les taux de référence de la Banque centrale européenne. Aucune donnée personnelle n'est envoyée pour les obtenir.
Les cours historiques sont ajustés des divisions d'actions. Les biens, livrets, fonds non cotés et contrats gérés n'ont pas de cours : leur valeur est celle que vous saisissez.
Imports
Quels fichiers puis-je importer ?
CSV et Excel pour les relevés bancaires comme pour les transactions de courtier : le fichier est lu directement dans votre navigateur, il ne part sur aucun serveur.
Le PDF est traité différemment : il est envoyé à une IA pour en extraire les données, uniquement après votre accord explicite et au cas par cas.
Comment utiliser le modèle d'import de mouvements ?
Dépliez une position sur la page Comptes, ouvrez « Importer », puis « Télécharger le modèle » : il arrive déjà pré-rempli avec le compte et le ticker. Les colonnes sont Date, Type, Quantité, Prix unitaire et Frais. Une ligne par ordre, Achat ou Vente, dates au format AAAA-MM-JJ ou JJ/MM/AAAA. Supprimez les lignes d'exemple, puis « Importer le modèle rempli ».
Un écran de vérification vous montre ensuite chaque ligne lue, que vous pouvez modifier, décocher ou supprimer. Rien n'est enregistré avant votre confirmation.
Comment fonctionne l'import de relevé par IA ?
Vous déposez un relevé PDF via « Relevé de courtier (IA) » ou « Importer un relevé » côté Budget. Il est analysé par Google Gemini pour en extraire les dates, les libellés et les montants, et le résultat vous est présenté pour vérification avant tout enregistrement.
C'est la seule fonction d'IgniFI qui transmet un document à un tiers, elle n'est jamais activée sans votre accord explicite. Le plan gratuit en offre 2 à l'essai, IgniFI+ et Pro un quota mensuel. Vous pouvez masquer votre nom, votre adresse ou vos numéros de compte avant l'envoi : l'extraction n'a besoin que des dates, des libellés et des montants. Si vous préférez un contrôle total, restez sur l'import CSV ou Excel, qui est local et illimité.
Les doublons sont-ils détectés ?
Oui. Sur l'écran de vérification, toute ligne identique à un mouvement déjà enregistré (même date, même type, même quantité, même prix) est signalée « doublon ? » et laissée décochée. Vous ne la cochez que s'il s'agit réellement de deux ordres distincts.
Deux autres alertes apparaissent au même endroit : « autre titre ? » quand le relevé mentionne un symbole différent de la position, et « autre devise » quand la ligne n'est pas dans la devise de la position.
Mon import n'a rien trouvé, ou les montants sont faux
Vérifiez d'abord le séparateur décimal et le format de date : un fichier français utilise la virgule et des dates en jour/mois/année, un fichier anglo-saxon le point et mois/jour/année. L'écran de vérification affiche ce qui a été lu, c'est là que l'erreur se voit.
Un PDF scanné, une capture d'écran ou un relevé fortement mis en page passent parfois mal. Dans ce cas, exportez le même relevé en CSV depuis votre banque, c'est plus fiable et gratuit. Si le problème persiste, envoyez-nous le fichier, avec vos données personnelles masquées.
Comment importer mes positions depuis un fichier ?
Page « Importez votre portefeuille », ouverte par « Importer un fichier » sur la page Comptes : déposez l'export CSV ou Excel de votre courtier, ou un PDF, lu par IA après votre accord. Nommez le compte, indiquez la date « Situation au » du relevé, puis vérifiez l'aperçu : chaque cellule se corrige, « Auto-détecter » cherche les tickers, et les lignes en erreur sont signalées avant l'enregistrement.
Quand un relevé PDF imprime la valeur totale du compte, l'aperçu la compare à la somme des lignes, à chaque correction : « Vérifié » quand elles y retombent, l'écart sinon.
Réimporter sous le même nom de compte remplace ses positions, ce qui évite les doublons. Un relevé daté de plus de 366 jours est traité comme un relevé historique, réservé au plan Pro.
Comment reconstruire l'historique de mon patrimoine ?
Avec « Reconstruire mon historique », sur la page d'import, une fonction du plan Pro. Deux colonnes suffisent dans un CSV ou un Excel : la date et le montant total de vos actifs ce jour-là, dettes non déduites ; vous pouvez aussi saisir les points ligne par ligne. Le format de date détecté est affiché, et se bascule entre jour/mois et mois/jour si besoin.
Chaque ligne devient un point de votre courbe, et chaque point se supprime depuis la même page. Pour une courbe plus fine, compte par compte, renseignez plutôt les dates d'achat de vos positions ou des valeurs datées sur vos comptes.
Puis-je importer un relevé depuis l'assistant ?
Oui, avec « Importer un relevé ou coller des lignes », dans la fenêtre de l'assistant. Déposez un PDF, un CSV, un Excel ou un fichier texte, ou collez des lignes copiées depuis Excel, un e-mail ou la page de votre banque. Un export CSV ou Excel de votre banque est d'abord lu dans votre navigateur, sans IA et sans compter dans votre quota, puis s'ouvre dans le Budget. Le reste est lu par Google Gemini, qui en identifie le type (relevé bancaire, relevé de portefeuille, historique d'ordres, tableau d'amortissement) ; vous confirmez ou changez la destination.
Un relevé bancaire part vers le Budget et un relevé de portefeuille vers un compte, avec « Vérifier et importer » sur l'écran habituel : rien n'est enregistré sans votre validation. Les ordres et les tableaux d'amortissement s'importent depuis leur propre écran, que l'assistant indique. Le document ne passe jamais par la conversation, et l'extraction attend votre validation trente minutes au plus. Chaque import lu par l'IA compte dans votre quota d'imports par IA.
Combien d'imports par IA ai-je, et quelle taille de fichier ?
Le plan gratuit offre 2 imports par IA à vie, pour essayer ; IgniFI+ en donne 15 par mois et Pro 20 par mois. Le compteur est affiché au moment de l'import, et le même quota couvre les relevés, les tableaux d'amortissement et les imports par l'assistant. Un PDF ne doit pas dépasser 4 Mo.
L'import CSV ou Excel n'a aucune limite, sur aucun plan, et le fichier est lu dans votre navigateur sans passer par une IA. Quand le quota est atteint, exporter le même relevé en CSV depuis votre banque reste toujours possible.
Quels courtiers et quelles banques sont reconnus à l'import ?
Le guide d'ajout de compte montre où trouver l'export chez Boursobank / Boursorama, Fortuneo, Trade Republic, BNP Paribas, DeGiro, Trading 212, Saxo Bank, Scalable Capital, Revolut, Swissquote, Interactive Brokers, PostFinance, UBS / Credit Suisse, Linxea / Linxea Spirit, Ramify, Yomoni / Nalo, Binance, Coinbase, Kraken et Ledger. Côté budget, les formats des principales banques françaises et des néobanques sont reconnus automatiquement.
Un établissement absent de la liste n'est pas un obstacle : déposez quand même son export, la détection générique des colonnes fonctionne sur la plupart des fichiers, et l'aperçu montre ce qui a été lu avant tout enregistrement. Sinon, un PDF peut être lu par IA, ou les positions saisies à la main.
Budget et dépenses
Comment importer mes relevés bancaires ?
Sur la page Budget, bouton « Importer un relevé » : déposez l'export CSV ou Excel de votre banque. Les formats des principales banques françaises et des néobanques sont reconnus automatiquement, y compris la banque d'origine d'après le nom du fichier.
« Saisir manuellement » permet d'ajouter une opération à la main, sans fichier.
Comment mes dépenses sont-elles catégorisées ?
Automatiquement, à partir du libellé de l'opération. La catégorie reste modifiable ligne par ligne, et vos corrections sont conservées.
Deux catégories ne sont pas des dépenses et sont traitées à part : « Virement interne », qui déplace de l'argent entre vos propres comptes, et « Épargne & invest. », qui sort de votre compte courant sans être consommée.
Comment le taux d'épargne est-il calculé ?
Revenus moins dépenses, rapporté aux revenus, sur le mois considéré. Les virements internes et les versements vers vos placements sont exclus des deux côtés : virer 500 euros vers votre PEA n'est pas une dépense, c'est justement de l'épargne.
C'est le même calcul dans l'application et dans le rapport mensuel envoyé par e-mail.
J'ai des dépenses en devise étrangère
Elles sont converties en euros au taux du mois où elles ont eu lieu, pas au taux d'aujourd'hui. Un voyage payé en yens l'an dernier reste donc raconté au change de l'an dernier, ce qui est la seule façon d'obtenir un taux d'épargne juste.
Quelles catégories existent dans le budget ?
Côté revenus : Revenus du travail, Revenus locatifs, Revenus du capital et Virements reçus (l'argent qu'une autre personne vous envoie). Côté dépenses : Logement, Assurances, Énergie, Alimentation, Restaurants, Transport, Santé, Sport & gym, Bien-être, Loisirs & culture, Shopping, Travaux & entretien, Abonnements, Virements à des tiers, Espèces / DAB, Impôts & taxes, Crédit, Frais bancaires, Voyages, Famille & enfants, Remboursement et Autres. « Remboursement » reçoit l'argent rendu quand le libellé ne dit pas pour quel achat (un ami qui vous rembourse sa part) : il réduit vos dépenses au lieu de compter comme un revenu.
Trois catégories ne sont ni des revenus ni des dépenses : « Épargne & invest. », l'argent mis de côté ou placé, qui fait votre taux d'épargne ; « Virement interne », entre vos propres comptes ; et « Prélèvement de carte (achats comptés) », le prélèvement d'une carte à débit différé dont les achats sont déjà dans le budget. Chaque opération est classée automatiquement d'après son libellé, et reste modifiable.
Comment les remboursements sont-ils comptés dans le budget ?
Comme une réduction de la dépense remboursée, pas comme un revenu. Un remboursement rangé dans une catégorie de dépense (Santé, Shopping, Voyages…) diminue cette catégorie ; si elle passe sous zéro sur la période, l'écran affiche « remboursé ». Votre taux d'épargne n'est donc pas gonflé par une mutuelle ou un retour d'achat.
À la saisie manuelle d'un revenu, choisissez la nature « Remboursement » et la catégorie remboursée. Un crédit laissé en « Autres » reste un revenu, pour qu'un paiement de client ne devienne pas une dépense négative.
Mes mensualités de crédit sont-elles des dépenses ?
Oui : elles sont reconnues dans la catégorie « Crédit » et comptées en dépense, parce que c'est de l'argent qui sort chaque mois. Quand IgniFI peut lire vos prêts aux deux bouts du mois (tableau d'amortissement importé, ou taux, mensualité et dates suffisants, en euros), la catégorie précise la part de capital remboursé : celle qui réduit votre dette au lieu de disparaître.
Cette précision n'apparaît que si tous vos crédits peuvent être lus ainsi ; sinon, rien n'est affiché plutôt qu'un chiffre partiel. Le déblocage d'un prêt sur votre compte n'est jamais rangé en « Crédit ».
J'ai une carte à débit différé : mes dépenses sont-elles comptées deux fois ?
Non, si vos achats par carte sont importés. Le prélèvement mensuel de la carte est rapproché des achats carte du mois civil précédent : quand ils font le même montant, à un petit écart près, il est rangé en « Prélèvement de carte (achats comptés) » et sort des dépenses, puisque chaque achat y est déjà.
Quand les achats ne correspondent pas, le prélèvement reste compté et IgniFI vous pose la question : « Ces dépenses sont-elles déjà importées ? ». Répondez « Oui, ne pas compter » si vous avez importé les achats autrement, ou « Non, compter » si seul le prélèvement est dans votre budget. Un remboursement sur la carte réduit la facture attendue.
Comment fixer et suivre des objectifs de budget par catégorie ?
Dans la carte « Objectifs mensuels par catégorie » de la page Budget, bouton « Définir mes objectifs » : un plafond mensuel par catégorie. Vous pouvez ensuite regarder un mois, un trimestre ou une année pour voir si vous les avez respectés ; sur une période, l'objectif retenu est la somme des plafonds en vigueur chaque mois.
Modifier vos objectifs ne réécrit pas le passé : les nouveaux s'appliquent à partir du mois indiqué, et les mois précédents restent jugés sur ceux qui étaient en vigueur. Une correction faite dans le même mois remplace celle du mois. Un mois où une catégorie n'avait pas d'objectif n'est pas compté pour elle.
Comment sont comptés les virements, vers moi, mon épargne ou quelqu'un d'autre ?
Trois cas. Un virement entre vos propres comptes se range en « Virement interne » : il n'est ni un revenu ni une dépense. À l'import d'un relevé, IgniFI cherche sa ligne jumelle sur vos autres comptes (même montant, à quelques jours près) et vous la propose sur l'écran de vérification : cochée, elle est classée des deux côtés ; décochez celles qui ne sont pas le même argent. Les conversions de devises entre vos comptes sont proposées de la même façon (« Taguer en virement »).
Un virement reçu important, qui revient chaque mois ou qui porte votre nom vous est demandé avant l'import : revenu, votre propre argent venu d'un compte que vous n'avez pas importé (il ne compte alors pas), ou remboursement. L'import attend votre réponse, parce qu'un virement de votre livret compté comme un revenu gonfle votre taux d'épargne.
Un versement vers vos placements se range en « Épargne & invest. » : il sort du compte courant sans être consommé, et c'est lui qui fait votre taux d'épargne. Un virement à une autre personne se range en « Virements à des tiers » et compte toujours comme une dépense ; un virement reçu d'une autre personne se range en « Virements reçus » et compte comme une entrée d'argent (s'il vous rembourse un achat, rangez-le plutôt dans la catégorie de cet achat). Les retraits d'espèces vont en « Espèces / DAB ».
Comment IgniFI repère-t-il mes abonnements et mes charges fixes ?
À partir de vos opérations importées : les paiements qui reviennent au même rythme (hebdomadaire, mensuel, trimestriel, annuel…) apparaissent dans « Dépenses récurrentes », en deux listes : « Abonnements » (ce que vous pouvez résilier : streaming, téléphone, salle de sport, logiciels) et « Autres dépenses récurrentes » (mensualité de crédit, loyer, impôts, assurances, énergie). Tout abonnement est une dépense récurrente ; une mensualité de crédit est récurrente sans être un abonnement. Une ligne « À vérifier » ou « À confirmer » est une hypothèse : elle n'entre pas dans le coût annuel affiché. Quand le doute porte sur le commerçant, l'IA propose un classement (« Suggestion IA ») que vous confirmez d'un clic.
Dans le tableau des transactions, chaque dépense porte une étiquette : « Abonnement », « Récurrent » ou « Récurrent ? ». Cliquez-la pour choisir ; le choix vaut pour toutes les lignes du même bénéficiaire, et il est enregistré sur votre compte. « Pas récurrent » retire une ligne ; elle se rétablit d'un clic.
Combien de mois de budget puis-je consulter ?
Sur le plan gratuit, les 12 mois les plus récents qui contiennent des opérations ; IgniFI+ et Pro ouvrent tout l'historique. Les opérations plus anciennes ne sont pas effacées : elles restent enregistrées et réapparaissent avec un plan payant.
Le budget accepte jusqu'à 250 000 opérations par compte IgniFI, et la date FIRE calculée sur le budget repose sur la moyenne de vos derniers mois complets, douze au plus.
Nous sommes en couple : comment compter un budget commun ?
Importez le budget du foyer tel qu'il est, puis indiquez « Votre quote-part du budget (%) » dans Réglages, section « Votre foyer ». Le budget reste affiché pour tout le foyer, mais les projections n'ajoutent à votre patrimoine que votre part de l'épargne : la date FIRE calculée sur le budget et le scénario de perte de revenus du Stress Test en tiennent compte.
Vide, la part vaut 100 %. En couple, la moitié vous est proposée sans être imposée, et quitter « En couple » remet la part à 100 %. Les montants que vous tapez vous-même, comme l'épargne mensuelle d'un objectif, ne sont jamais divisés : ils sont déjà les vôtres.
Pourquoi le budget signale-t-il un écart avec mon portefeuille ?
Parce que deux de vos chiffres racontent des histoires différentes. Sur les trois derniers mois complets, IgniFI compare l'épargne nette que montre votre budget (ce qui est parti vers l'épargne et les placements, moins ce qui en est revenu) aux apports nets enregistrés dans vos comptes (versements saisis, achats frais compris, moins ventes et retraits). Quand l'écart est net, une ligne le signale.
Le plus souvent, un des deux côtés a des mouvements manquants : un versement non saisi sur le compte, ou un relevé bancaire non importé. Rien n'est dit si un des mois n'est pas importé ou s'il n'y a ni ligne d'épargne ni mouvement. Si vous saisissez à la fois un versement et l'achat qu'il finance, les deux sont comptés, et la ligne le dit.
Mes opérations bancaires peuvent-elles être importées en double ?
Non : à l'import, chaque opération déjà présente dans votre budget est reconnue comme « Doublon » et ignorée, et l'écran de vérification compte ce qui est nouveau. Réimporter un relevé qui chevauche le précédent est donc sans risque.
Deux opérations identiques le même jour dans un même relevé (même date, même libellé, même montant) sont gardées comme deux opérations distinctes, parce que deux cafés au même prix le même matin existent. Si votre banque a imprimé une ligne deux fois, retirez-la sur l'écran de vérification.
Plusieurs relevés d'un coup : déposez-les ensemble. Ils sont vérifiés l'un après l'autre, et chacun est comparé à ce que les précédents viennent d'enregistrer, donc deux relevés qui se chevauchent ne comptent rien deux fois. Une ligne déjà enregistrée avec le signe inverse, par exemple un ancien import PDF lu à l'envers, est signalée « Signe inversé ? » : vérifiez laquelle est juste. Et un relevé, PDF ou CSV, qui imprime son ancien et son nouveau solde est vérifié en direct : l'écran dit « Vérifié » quand les lignes y retombent au centime, signale l'écart sinon, et refait le calcul à chaque correction. Une ligne que vous retirez vous-même n'est pas comptée comme une erreur de lecture. Un relevé qui n'imprime pas ses soldes n'est pas vérifié, et l'écran ne prétend pas le contraire.
Un gros achat ponctuel fausse-t-il ma date FIRE ?
Plus s'il est mis à part. La date FIRE calculée sur le budget repose sur la moyenne de vos derniers mois complets : un apport de notaire ou une voiture payée comptant la ferait reculer de plusieurs années, comme si vous la rachetiez chaque année.
Quand une dépense pèse plus que trois mois de vos dépenses habituelles (3 000 € au moins), le Budget vous demande si elle est exceptionnelle. « Oui, exceptionnelle » la garde dans le budget de son mois mais la sort de la moyenne qui calcule la date FIRE et les leviers ; « Non, dépense normale » la laisse compter, et la question n'est plus posée. Les dépenses mises à part restent listées, avec « Remettre dans la moyenne ».
Que mesure la carte « Ce que votre patrimoine vous a versé ce mois-ci » ?
La part de vos dépenses du mois couverte par ce que vos actifs vous versent : vos loyers (« Revenus locatifs ») et vos revenus du capital (« Revenus du capital »), comme des dividendes ou des intérêts arrivés sur votre compte. C'est la mesure qui compte pour l'indépendance financière : le jour où elle dépasse 100 %, vos actifs paient votre train de vie.
Un virement interne ou un retrait d'épargne n'y entre pas, ce n'est pas un revenu. Pour qu'une ligne compte, elle doit être rangée dans l'une de ces deux catégories.
Comment répartir une opération entre plusieurs catégories ?
Dans le tableau des transactions de la page Budget, crayon sur la ligne, puis « Séparer » : un ticket de 100 € devient par exemple 80 € en « Alimentation » et 20 € en « Travaux & entretien ». Vous saisissez chaque part sauf la dernière, qui reçoit le reste : les parts font toujours le montant exact de la ligne. Une part peut porter une note.
La ligne de votre banque reste entière, avec son libellé, sa date et son montant : c'est elle que l'import suivant reconnaît comme déjà présente. Chaque part compte dans sa catégorie partout : totaux, objectifs, reste à dépenser, taux d'épargne, tableau de bord, rapport mensuel et export CSV. « Revenir à une seule catégorie » retire les parts. Le montant d'une ligne séparée ne se modifie qu'après cela.
Comment exporter ou effacer les opérations de mon budget ?
« Exporter CSV », sur la page Budget, télécharge toutes vos opérations catégorisées dans un fichier qui s'ouvre directement dans Excel, sur tous les plans : en français, point-virgule entre les colonnes, virgule avant les centimes et dates jour/mois/année. Une opération séparée y figure sur une ligne par part. L'import de relevés le relit, ce qui permet de le reprendre dans un autre compte IgniFI. Pour supprimer, sélectionnez des lignes dans le tableau des transactions et choisissez « Supprimer », ou supprimez-les une à une ; « Effacer toutes les données » retire toutes les opérations importées d'un coup.
Ces suppressions sont définitives : exportez d'abord ce que vous voulez garder.
Objectifs et rapports
Comment créer un objectif ?
Depuis le Dashboard, section « Mes objectifs », bouton « Ajouter un objectif ». Choisissez un type (Indépendance financière, Retraite, Immobilier, Revenus locatifs, Création d'entreprise, Projet personnel, Naissance d'un enfant, Soutenir un parent, Voyage, Objectif libre ou Préservation du capital), un montant cible et, si vous voulez, une date.
Vous n'êtes pas obligé de viser le FIRE. Les objectifs sont plusieurs et de natures différentes, et le suivi comme le rapport mensuel les traitent tous de la même façon.
Puis-je limiter un objectif à certains comptes ?
Oui, et c'est souvent indispensable. Un apport immobilier constitué sur un livret et un compte titres ne doit pas être mesuré sur tout votre patrimoine, sinon votre épargne retraite le ferait apparaître comme déjà réuni.
À la création de l'objectif, choisissez les comptes concernés. Sa progression ne comptera que ceux-là.
C'est quoi le rapport mensuel par e-mail ?
Un e-mail envoyé le 1er de chaque mois, qui couvre le mois écoulé : patrimoine net et sa variation, progression de chacun de vos objectifs, revenus et dépenses du mois avec le détail par poste et la comparaison au mois précédent.
Il est inclus dans IgniFI+ et Pro. Le 25, un rappel part seulement si un de vos comptes a dépassé son rythme de mise à jour, et le nomme. Vous pouvez désactiver le rapport à tout moment dans « Réglages », section Notifications.
Comment la date estimée d'un objectif est-elle calculée ?
À partir de votre patrimoine actuel, de votre effort d'épargne et d'une hypothèse de rendement. C'est une projection arithmétique, pas une prévision : elle bouge à chaque fois que vos chiffres bougent, et elle ne garantit rien. Les marchés ne suivent pas une ligne droite.
Pourquoi IgniFI me signale une concentration ?
Parce qu'une ligne pèse une part inhabituellement grande de votre portefeuille. C'est une observation factuelle sur la répartition, pas une recommandation de vendre : rien dans IgniFI ne vous dit quoi acheter ou vendre.
Les ETF larges et diversifiés (monde, S&P 500, obligations) ne déclenchent pas cette alerte, puisque la diversification est déjà dans le produit lui-même.
Puis-je faire mes simulations dans une autre devise que l'euro ?
Oui. Le plan de retrait a son propre sélecteur de devise, en haut de la page : tout ce qu'il affiche, montants saisis compris, suit ce choix. Les libellés le suivent aussi, donc un plan en dollars ne vous parlera jamais d'euros.
Deux exceptions, et ce sont des faits et non des oublis. Les montants inscrits dans la loi française restent en euros : le plafond du PEA, la garantie des dépôts, l'abattement de l'assurance vie. Les convertir énoncerait la loi de travers. Et nos tarifs restent en euros parce qu'ils sont facturés en euros.
À noter : les objectifs sont tenus en euros, sans sélecteur. Si vous vivez hors zone euro, saisissez leurs montants convertis.
À quoi servent le Stress Test et le Plan de retrait ?
Le Stress Test simule des scénarios (krach, dépense exceptionnelle, inflation) et montre l'effet sur votre portefeuille. Le Plan de retrait traduit un capital en revenu mensuel et estime combien de temps il tient face à l'inflation, aux rendements et à un krach en début de retraite.
Ce sont des simulations à partir de vos propres chiffres et d'hypothèses que vous choisissez. Elles ne constituent aucun conseil en investissement et ne garantissent aucun résultat.
Puis-je refaire le questionnaire de départ ?
Oui, depuis Réglages, section « Aides et repères », bouton « Refaire le questionnaire ». Vos réponses actuelles servent de point de départ : vous modifiez ce qui a changé, vous laissez le reste.
Il met à jour votre objectif principal, il n'en crée pas un second, et vos autres objectifs ne sont pas touchés.
C'est quoi le FIRE, et suis-je obligé de le viser ?
FIRE veut dire « Financial Independence, Retire Early » : réunir assez de patrimoine pour que ses revenus couvrent vos dépenses sans dépendre d'un salaire. La règle des 4 % sert de repère : un capital d'environ 25 fois vos dépenses annuelles. Beaucoup visent surtout la liberté de choix, pas l'arrêt du travail.
Vous n'êtes pas obligé de le viser : IgniFI suit aussi une retraite, un achat immobilier, des revenus locatifs, un projet, la préservation d'un capital ou un objectif libre. Pour un objectif FIRE, il calcule la cible et une date estimée, qui sont des projections et pas des promesses.
Comment est calculée la cible d'un objectif d'indépendance financière ?
Avec la règle des 4 % : vos dépenses mensuelles prévues × 12 × 25, soit le capital dont 4 % par an couvrent ces dépenses. Pour un objectif retraite, ce sont les revenus souhaités moins la pension estimée, × 12 × 25.
Un crédit qui sera remboursé avant votre indépendance n'est pas une dépense à vie : le champ « Dont mensualités de crédit qui seront terminées » retire ces mensualités avant le calcul, et la carte le rappelle. Si vos dépenses sont celles du foyer, la cible est ramenée à votre part du budget, au même niveau que votre progression. La cible se modifie à tout moment depuis la fiche de l'objectif.
Sur quel patrimoine mes objectifs sont-ils mesurés ?
Cela dépend de l'objectif. Un objectif d'indépendance financière ou de retraite se mesure sur votre patrimoine investissable : tout ce que vous possédez hors résidence principale et son crédit, net de vos autres crédits, parce qu'on ne vit pas de la vente de son logement. Indiquez votre logement avec la case « C'est ma résidence principale » ; sans elle, il est compté.
Un objectif peut aussi suivre « Des comptes précis » : seule la valeur de ces comptes compte, par exemple un livret et un compte-titres pour un apport. Avec « Aucun compte lié », sa progression reste à 0 %. Sans choix particulier, un objectif suit « Tout mon patrimoine ».
J'ai une date cible : combien mettre de côté chaque mois ?
Choisissez « J'ai une date cible » en créant l'objectif : IgniFI calcule l'épargne mensuelle qui atteint le montant à cette date, à partir de votre patrimoine actuel et d'une hypothèse de 4 % par an au-dessus de l'inflation, affichée comme telle. Si votre patrimoine suffit déjà, il le dit. Pour un objectif d'indépendance financière ou de retraite, l'échéance est un âge : choisissez « J'ai un âge cible », et l'épargne mensuelle est calculée jusqu'à l'âge visé, celui sur lequel s'ouvre aussi votre plan de retrait tant que vous n'y avez pas enregistré un autre âge.
C'est une hypothèse, pas une prévision ni un conseil : le chiffre bouge avec vos montants, et les marchés ne suivent pas une ligne droite. À l'inverse, « Je connais mon épargne mensuelle » donne la date estimée à partir de ce que vous mettez de côté.
Comment voir la progression de mes objectifs dans le temps ?
Le graphique « Évolution de vos objectifs », dans l'onglet Objectifs du tableau de bord, montre la part de chaque objectif déjà atteinte, jour après jour, en pourcentage pour que des objectifs de tailles différentes se comparent. Il faut au moins deux relevés pour tracer une courbe : sur un compte neuf, elle apparaît dès le lendemain.
La courbe s'interrompt les jours où un objectif ne peut pas être mesuré, plutôt que de relier deux points à travers une période inconnue. Le « Simulateur d'épargne » du même onglet projette l'avenir avec des curseurs : épargne mensuelle, rendement et horizon, en euros courants ou d'aujourd'hui.
Comment partager mon récap sans dévoiler mes montants ?
Avec « Mon récap », sur le tableau de bord : une carte des douze derniers mois qui n'affiche que des pourcentages (évolution du patrimoine suivi, taux d'épargne, avancée de l'objectif principal, rang). « Télécharger l'image » l'enregistre, « Partager » l'envoie depuis votre téléphone, et « Copier le lien » donne un lien à coller en légende : Instagram et Facebook n'acceptent pas d'image envoyée depuis un site.
Un seul montant peut y apparaître, et seulement si vous cochez « Afficher mon cap franchi (un seul montant apparaît) ». L'âge saisi pour la comparaison INSEE n'est gardé que sur cet appareil.
Comment est calculé mon rang parmi les ménages français ?
Votre patrimoine brut est comparé à l'enquête Histoire de vie et Patrimoine de l'INSEE, pour les ménages de votre tranche d'âge et de votre configuration familiale (personne seule, famille monoparentale, couple sans ou avec enfants), renseignées dans Réglages, section « Votre foyer ». En couple, c'est le ménage qui est classé : un bien détenu à deux y compte en entier. Célibataire, le rang porte sur votre part.
Le rang est calculé sur le brut, dettes non déduites, et en euros, parce que l'INSEE publie ainsi. Il ne porte que sur ce que vous avez saisi : un patrimoine incomplet donne un rang trop bas. Hors de France, il vous situe parmi les ménages français, seule population que l'INSEE enquête. C'est une estimation indicative.
Abonnement
Quelle est la différence entre les plans ?
Le plan gratuit suit 1 compte et 1 objectif, dans la devise d'affichage de votre choix, avec 12 mois d'historique et 2 imports PDF par IA à l'essai. Il reste gratuit, sans limite de durée.
IgniFI+ ajoute l'import de relevés par IA (15 par mois), l'historique de budget complet et le rapport mensuel, pour 2 comptes et 2 objectifs. Pro lève toutes les limites : comptes et objectifs illimités, stress test, plan de retrait, historique complet, et export CSV avec les formules annuelle et pluriannuelle.
Comment annuler mon abonnement ?
Depuis « Réglages », section Abonnement, en un clic et sans avoir à se justifier. L'abonnement reste actif jusqu'à la fin de la période déjà payée, puis votre compte repasse en gratuit. Vos données restent accessibles.
Quels moyens de paiement acceptez-vous ?
La carte bancaire, via Stripe. IgniFI ne voit et ne conserve jamais votre numéro de carte. Les tarifs sont affichés et prélevés en euros, quel que soit le pays depuis lequel vous payez.
Le coaching, c'est quoi exactement ?
Un échange en direct, écran partagé, sur vos chiffres et vos objectifs. L'idée n'est pas de vous dire quoi acheter, mais de vous éviter des erreurs courantes et de réfléchir avec vous à une façon de gérer votre argent qui vous corresponde.
Ce n'est pas du conseil en investissement et cela ne remplace pas un conseiller agréé.
Combien coûtent IgniFI+ et Pro ?
Le plan gratuit ne coûte rien et n'a pas de durée limite. IgniFI+ coûte 2,99 € par mois, sans engagement. Pro coûte 9,99 € par mois, ou 99 € pour 12 mois (soit 8,25 € par mois, 2 mois offerts), 179 € pour 24 mois (soit 7,46 € par mois, 6 mois offerts), 239 € pour 36 mois (soit 6,64 € par mois, 12 mois offerts).
Les prix sont affichés et prélevés en euros, par carte via Stripe, et l'abonnement est annulable à tout moment. Ils figurent dans la section Tarifs de la page d'accueil, et l'abonnement se prend depuis Réglages, bouton « Voir les offres ». Le coaching est facturé à part.
Que comprend chaque plan, limite par limite ?
Gratuit : 1 compte et 1 objectif, 2 imports par IA à vie, 12 mois d'historique du patrimoine et les 12 derniers mois de budget. IgniFI+ : 2 comptes et 2 objectifs, 15 imports par IA par mois, 12 mois d'historique du patrimoine. Pro : des comptes illimités et des objectifs illimités, 20 imports par IA par mois.
Dès IgniFI+ : des comptes et des emprunts en plus, tout l'historique du budget, le rapport mensuel par e-mail. Réservé à Pro : le Stress Test sur vos propres comptes, le Plan de retrait, la reconstruction de l'historique du patrimoine, l'historique complet du patrimoine et l'import de relevés anciens. Les emprunts suivent la même limite que les comptes. L'export CSV du portefeuille est inclus dans les formules Pro annuelle et pluriannuelles.
Sur tous les plans : imports CSV et Excel illimités, devise d'affichage au choix, export CSV du budget et copie complète de vos données en JSON. Plafonds techniques, quel que soit le plan : 150 comptes, 1 000 positions et 50 emprunts.
Comment passer à un plan payant, en changer ou le mettre en pause ?
Depuis Réglages, section Abonnement. Sans abonnement, « Voir les offres » présente IgniFI+ et Pro, avec le choix de la durée pour Pro ; le paiement se fait par carte sur une page Stripe. Avec un abonnement, « Gérer mon abonnement » ouvre le portail Stripe : changer de formule, mettre en pause ou résilier.
Après un paiement, l'activation peut prendre quelques secondes ; si votre plan n'apparaît pas, rechargez la page : c'est un délai de Stripe, pas un échec du paiement. Une résiliation prend effet à la fin de la période payée, sans remboursement au prorata de la période entamée, et vos données restent accessibles sur le plan gratuit.
Simulateurs et outils
Comment fonctionne le Stress Test ?
Le Stress Test fait subir à votre répartition des crises passées : COVID-19 Crash, Crypto Winter 2022, Hausse des taux 2022-2023, Crise financière 2008, Bulle Internet 2000 et Stagflation 1970s. Pour chacune, il chiffre la perte estimée, la valeur après la crise et le détail par classe d'actif ; avec des crédits, il montre l'effet de levier sur votre patrimoine net, puisqu'une dette ne baisse pas pendant un krach. Avec un crédit dans une devise qui flotte face à l'euro, une carte rejoue le 15 janvier 2015, quand le franc suisse a pris 16,8 % face à l'euro en un jour, sur votre dette, vos mensualités et ce que vous détenez dans cette devise.
La simulation Monte Carlo tire ensuite des centaines de trajectoires de marché à partir des rendements et de la volatilité de votre allocation, sur l'horizon et l'épargne mensuelle choisis, et donne un éventail pessimiste, médian et optimiste, aussi en euros d'aujourd'hui. La résidence principale suit les prix des logements français, et la crypto une trajectoire médiane de 10 % par an au-dessus de l'inflation à 50 % de volatilité.
Sans compte, il tourne sur un portefeuille exemple de 100 000 €, en version d'essai : une partie des crises, sans la simulation Monte Carlo ni les tests de revenu ; sur vos propres comptes, c'est une fonctionnalité Pro. Ce sont des simulations, pas des prévisions.
Que mesure « Et si vos revenus s'arrêtaient ? » dans le Stress Test ?
Ce que deux chocs sur vos revenus prennent à votre épargne : plusieurs mois sans revenu, ou une dépense imprévue. Vos dépenses mensuelles viennent de votre budget (moyenne de vos mois complets sur les douze derniers, à votre quote-part), sinon de votre objectif FIRE, sinon de ce que vous saisissez.
Le coussin de sécurité, vos liquidités et livrets, paie en premier ; ensuite vos placements sont vendus à leur valeur actuelle, sans impôt ni frais ; la résidence principale n'est jamais vendue. L'écran dit combien de mois votre coussin couvre, ce qui est pris aux placements, et le retard de votre date FIRE, qui compte à la fois l'épargne non faite et le capital dépensé.
À quoi sert le Plan de retrait ?
Le Plan de retrait traduit un capital en revenu : combien vous pouvez dépenser chaque mois, et jusqu'à quel âge il tient face à l'inflation, aux rendements, à l'impôt et à un krach. Il part de votre objectif (« Importer depuis mon objectif ») ou de vos comptes, enveloppe par enveloppe (« Importer mes comptes (mode avancé) »), ou de valeurs que vous saisissez.
Trois stratégies de retrait : un montant fixe en euros d'aujourd'hui revalorisé de l'inflation, la règle des 4 % sur le capital de départ, ou un pourcentage du capital restant chaque année. Une pension, avec son âge de début, réduit ce qui est retiré, et le plan chiffre les années à financer seul avant elle. Le verdict donne la part des scénarios qui tiennent jusqu'à l'âge choisi.
C'est une fonctionnalité Pro, et une simulation à partir d'hypothèses que vous voyez et changez, jamais un conseil. Sans compte, la page en est un aperçu : le capital, les âges, la dépense mensuelle et le verdict, sans les poches, l'impôt, les événements ni le détail des simulations.
Plan de retrait : comment marchent les poches, l'impôt et l'ordre de retrait ?
En mode avancé, chaque poche (un PEA, une assurance-vie, un appartement, une SCPI…) garde sa valeur, son rendement attendu et sa fiscalité. Les poches à revenus versent leurs loyers chaque année, nets d'impôt, ce qui réduit ce qu'il faut retirer ; une poche cochée « Garder en réserve (épargne de précaution, jamais retirée) » n'est jamais dépensée. Un PER reste bloqué jusqu'à l'âge légal de votre génération, et un PEA ou une assurance-vie trop récents sont imposés comme tels jusqu'à leur maturité.
L'« Optimiseur de retrait » puise d'abord dans les poches au rendement réel le plus faible. En mode simple, la « Fiscalité des retraits » applique celle d'un CTO, d'un PEA ou d'une assurance-vie à la part de plus-value de chaque retrait. L'abattement de l'assurance-vie passe de 4 600 € à 9 200 € par an si vous indiquez être mariés ou pacsés dans Réglages. L'immobilier n'est pas compté dans le capital à dépenser, sauf si vous l'ajoutez parce que vous prévoyez de vendre.
Comment le Plan de retrait teste-t-il un krach ou une grosse dépense ?
Avec trois outils. « Krach pendant la retraite » place une chute de marché l'année de votre choix après le départ, avec sa durée de reprise : une mauvaise séquence en début de retraite est le premier risque d'un plan. Pour un krach sur votre portefeuille d'aujourd'hui, c'est le Stress test. Les « Dépenses exceptionnelles » ajoutent une voiture, des travaux ou les études d'un enfant, une fois ou à intervalle régulier, et le plan rejoue chaque événement seul pour dire ce qu'il vous coûte en années d'autonomie.
La « Simulation Monte-Carlo » tire des centaines de suites d'années bonnes et mauvaises et donne un taux de réussite, avec un parcours pessimiste, médian et optimiste ; la volatilité peut être celle mesurée sur vos titres. « Voir le plan comme un document » en produit une version imprimable, à enregistrer en PDF, avec toutes les hypothèses.
C'est quoi le simulateur Anti-Fragile ?
Un simulateur qui montre ce qu'aurait donné la copie d'un portefeuille eToro réel, à partir de ses rendements quotidiens depuis 2014 : vous choisissez un montant fixe ou un pourcentage du patrimoine et une date de départ, et la courbe se compare au MSCI World et au Livret A, en brut ou net d'impôt, en termes nominaux ou réels. Connecté, « Comparer avec mon patrimoine » le confronte à votre propre historique.
Ce portefeuille est celui de Yannis, fondateur d'IgniFI, et le bouton « Rejoindre eToro via mon lien » est un lien affilié, qui peut être rémunéré par eToro si vous y ouvrez un compte ; la simulation elle-même ne rapporte rien. C'est une illustration de performances passées, qui ne préjugent pas des performances futures, et pas une recommandation : la copie de traders comporte un risque de perte en capital.
Comment fonctionne l'Estimation immo ?
L'Estimation immo estime un appartement ou une maison à partir des ventes notariées réelles de la commune (données DVF publiques) : prix médian au m², fourchette entre quartiles, nombre de ventes comparables et tendance locale. Avec une adresse précise, elle se base sur les ventes du voisinage immédiat. Elle estime aussi un loyer de marché et un rendement brut, et chiffre à part le stationnement, l'extérieur, l'exposition et, pour une maison, le terrain.
Sans compte, une estimation par jour ; avec un compte gratuit, autant que vous voulez, et les affinages. Quand les ventes ne suffisent pas, elle le dit au lieu de sortir un chiffre. Une estimation s'applique à un bien de vos comptes en un clic, datée dans son historique, sans réécrire le passé de votre patrimoine.
Comment réserver une séance de coaching, et combien ça coûte ?
Depuis la page Coaching. La séance dure trois heures en visio, écran partagé, sur vos chiffres : un formulaire de préparation quelques jours avant, un récapitulatif écrit après, un mois de suivi par e-mail et trois mois de Pro inclus. Elle coûte 499 €, facturés à part de l'abonnement.
La réservation directe dans le calendrier est ouverte aux abonnés Pro : vous réglez la séance par carte via Stripe, puis choisissez votre créneau. Sinon, « Nous contacter » permet d'écrire pour réserver ou demander un devis (accompagnement long, couple, expatriation…). Le coaching n'est pas du conseil en investissement : aucun produit ni placement n'y est recommandé.
Y a-t-il des articles pour comprendre les notions financières ?
Oui. Le Blog publie des articles de fond, en français et en anglais : indépendance financière et règle des 4 %, enveloppes et fiscalité des placements, retraite, inflation, garanties des dépôts, patrimoine médian par âge, et la façon dont IgniFI calcule certains chiffres. Le Lexique, lui, définit chaque terme employé dans l'application.
Ce sont des explications pour juger par vous-même : ni le blog ni le lexique ne recommandent un placement.
Où trouver la définition d'un terme financier (PFU, TER, TMI…) ?
Dans le Lexique, en pied de page : chaque terme financier employé dans l'application y est défini, en français et en anglais, et classé par thème (bases, FIRE, fiscalité, immobilier, placements, risque, stratégies, crypto). L'assistant peut aussi vous en donner la définition.
Une fois le lexique interactif activé, ces mêmes mots sont soulignés dans les écrans et leur définition s'affiche au survol ou d'un appui. Une définition explique un mot ; elle ne dit jamais quoi faire de votre argent.
Qui est derrière IgniFI ?
Yannis, franco-suisse, formé en économie et en ingénierie financière à Lausanne, qui a passé sept ans dans le trading de matières premières. Il a créé IgniFI après des années à suivre ses placements dans un tableur, pour partir de chiffres justes ; la page À propos raconte pourquoi. Il assure aussi le coaching.
IgniFI vit de ses abonnements : pas de publicité, pas de revente de données. Le seul lien rémunéré du site est le lien affilié eToro du simulateur Anti-Fragile, signalé comme tel.
Données et sécurité
Est-ce que vous vous connectez à ma banque ?
Non, jamais. IgniFI ne se connecte à aucune banque ni à aucun courtier et ne vous demandera jamais vos identifiants bancaires. Vous importez vos relevés vous-même, ou vous saisissez vos montants à la main.
Si un jour un site se présentant comme IgniFI vous demande vos identifiants bancaires, ce n'est pas nous.
Où sont stockées mes données ?
Sur des serveurs situés dans l'Union européenne, dans une base où chaque utilisateur est isolé au niveau du moteur de base de données lui-même : techniquement, une requête faite pour votre compte ne peut pas atteindre les lignes d'un autre.
Nous ne vendons aucune donnée et ne diffusons aucune publicité. La politique de confidentialité détaille l'ensemble.
Comment activer la double authentification ?
Depuis « Réglages », section Authentification à deux facteurs. Vous scannez un code avec une application d'authentification (Google Authenticator, Authy, 1Password ou une autre), et un code à six chiffres vous sera demandé après votre mot de passe.
Dix codes de secours vous sont remis juste après l'activation. Ils ne sont affichés qu'une fois : notez-les ailleurs que sur le téléphone qui porte l'application.
À quoi servent les codes de secours ?
Chacun remplace une fois votre application d'authentification. C'est ce qui vous évite de perdre l'accès à votre compte si vous perdez votre téléphone.
Ils sont affichés une seule fois, à l'activation, et nous n'en gardons qu'une empreinte : personne chez IgniFI ne peut vous les redonner. Notez-les dans un gestionnaire de mots de passe ou sur papier, ailleurs que sur le téléphone concerné. Vous pouvez en régénérer une série depuis « Réglages » : la précédente cesse alors de fonctionner.
J'ai perdu mon téléphone et la double authentification est active
Sur l'écran de vérification, cliquez sur « J'ai perdu mon téléphone » et saisissez l'un de vos codes de secours. Vous entrez immédiatement, et la double authentification est désactivée sur votre compte : réactivez-la depuis « Réglages » avec votre nouveau téléphone.
Si vous n'avez plus aucun code, vérifiez d'abord votre gestionnaire de mots de passe : beaucoup synchronisent la clé entre appareils, et vous pouvez alors vous connecter depuis un autre appareil. En dernier recours, écrivez à support@ignifi.io DEPUIS L'ADRESSE E-MAIL DE VOTRE COMPTE : nous envoyons un lien de confirmation à cette même adresse avant toute désactivation. Nous ne la désactivons jamais sur simple demande.
Puis-je récupérer mes données ?
Oui, gratuitement et à tout moment. Dans Réglages, « Télécharger toutes mes données (JSON) » produit une copie complète et lisible par une machine de tout ce que nous conservons sur vous, quel que soit votre plan et même après une résiliation.
Les exports CSV compatibles Excel du portefeuille (« Positions actuelles » et « Historique du patrimoine net ») sont inclus dans les formules Pro annuelle et pluriannuelles. L'export CSV du budget, lui, est disponible sur tous les plans depuis la page Budget.
Ces fichiers s'ouvrent directement dans Excel, dans la langue de la page : en français, avec le point-virgule entre les colonnes, la virgule avant les centimes et des dates jour/mois/année ; en anglais, avec la virgule, le point et des dates année-mois-jour.
Comment supprimer mon compte ?
Depuis « Réglages », tout en bas, dans la zone rouge. La suppression est définitive et efface l'ensemble de vos données de nos serveurs, sans copie conservée. Un e-mail de confirmation vous est envoyé.
Pensez à exporter ce que vous voulez garder avant. Si un abonnement est en cours, résiliez-le d'abord.
Est-ce que c'est du conseil en investissement ?
Non. IgniFI est un outil de suivi et de visualisation. Il ne recommande aucun placement, aucun produit et aucun intermédiaire, ne touche aucune commission de courtier et n'a aucun partenaire payant pour être mis en avant.
Les décisions d'investissement restent les vôtres, et les performances passées ne préjugent pas des performances futures. Pour une recommandation personnalisée, adressez-vous à un conseiller agréé.
Puis-je suivre un compte joint ou le patrimoine de mon conjoint ?
Un compte IgniFI appartient à une personne : il n'y a pas d'accès partagé entre deux utilisateurs. Rien ne vous empêche en revanche de saisir un patrimoine de foyer sur un seul compte, ni de créer un compte chacun.
Pour un crédit partagé, vous pouvez indiquer la part qui vous revient afin que seule celle-ci pèse sur votre patrimoine net. Le réglage « célibataire » ou « en couple » ne sert qu'à la comparaison avec les statistiques de patrimoine des ménages.
Je ne vis pas en France. Puis-je utiliser IgniFI ?
Oui. Le suivi de patrimoine, le budget et les objectifs ne dépendent d'aucun pays. Vous pouvez indiquer votre résidence fiscale dans « Réglages » : cela ajuste la devise par défaut et la fiscalité affichée.
En revanche, certaines enveloppes (PEA, PER, livret A) sont spécifiques à la France. Si votre résidence n'est pas française, elles ne vous sont plus proposées du tout : le sélecteur d'enveloppes ne montre que celles que vous pouvez réellement ouvrir.
Rien n'est perdu pour autant. Un bouton « Tout afficher » redonne accès à la liste complète, et une enveloppe que vous détenez déjà n'est jamais masquée : un expatrié qui a gardé son PEA continue de le voir et de le modifier.
Comment changer mon mot de passe ou mon adresse e-mail ?
Le mot de passe se change par le lien « Mot de passe oublié ? » de l'écran de connexion, même si vous connaissez l'actuel : la page Mot de passe oublié envoie un e-mail, et son lien ouvre la page Nouveau mot de passe. Ce lien expire au bout d'une heure et ne sert qu'une fois ; s'il a expiré, demandez-en un autre. Le nouveau mot de passe doit être différent de l'ancien.
Il n'y a pas de champ pour changer d'adresse e-mail dans les Réglages : pour en changer, écrivez-nous depuis l'adresse actuelle du compte en indiquant la nouvelle.
Où trouver les conditions générales et la politique de confidentialité ?
En pied de chaque page : « Mentions légales », « CGU / CGV » et « Politique de confidentialité ». Les conditions générales décrivent l'usage du service et les abonnements, dont la résiliation et le droit de rétractation ; la politique de confidentialité décrit les données collectées, leur durée de conservation, les sous-traitants et vos droits, dont l'accès, la portabilité et l'effacement.
Vous acceptez les conditions et la politique en créant votre compte.
Qui d'autre peut voir mes données ?
Personne ne les achète et aucune publicité n'est diffusée. Quelques prestataires techniques interviennent, chacun pour une tâche : Supabase stocke vos données et gère la connexion ; Vercel héberge l'application ; Resend achemine les e-mails, dont le rapport mensuel qui contient vos montants ; Stripe traite les paiements ; Cloudflare vérifie que vous n'êtes pas un robot à l'inscription et à la connexion. Les seuls cookies sont ceux de la session.
Google (Gemini) ne reçoit un document que si vous lancez vous-même un import par IA, et IgniFI ne le conserve pas après l'extraction. Les questions posées à l'assistant lui sont aussi transmises, sans aucune donnée de vos comptes. Les cours et les taux de change sont récupérés sans donnée personnelle. La liste complète est dans la politique de confidentialité.
Un compte IgniFI que je n'utilise plus peut-il être supprimé ?
Oui, selon la politique de confidentialité : un compte sans abonnement payant, sans connexion ni modification pendant 36 mois, est supprimé avec ses données. 3 avertissements sont d'abord envoyés à l'adresse du compte, et une simple connexion suffit à tout conserver.
Résilier un abonnement ne supprime rien : le compte repasse en gratuit avec toutes ses données.
Ça ne marche pas comme prévu
Je ne reçois pas les e-mails d'IgniFI
Regardez d'abord dans vos courriers indésirables, en particulier sur Outlook et Hotmail. Marquez le message comme légitime et ajoutez support@ignifi.io à vos contacts : les e-mails suivants arriveront normalement.
Si rien n'arrive au bout de quelques minutes, vérifiez l'adresse enregistrée sur votre compte, puis écrivez-nous depuis une autre adresse.
J'ai oublié mon mot de passe
Utilisez le lien de réinitialisation sur l'écran de connexion. Vous recevez un e-mail valable une heure. S'il n'arrive pas, voyez la question sur les e-mails non reçus.
Mon patrimoine total ne correspond pas à mes relevés
Trois causes couvrent la quasi-totalité des cas. Un compte importé deux fois, une quantité erronée après un split, ou une valeur en devise comparée à un relevé en euros.
Comparez compte par compte plutôt que sur le total : l'écart se localise presque toujours sur une seule ligne. Le bouton « Actualiser » du Dashboard recharge les prix et les taux de change.
Mon récap n'affiche pas ma croissance. Pourquoi ?
Parce qu'aucun pourcentage honnête n'est calculable, et qu'IgniFI préfère ne rien dire plutôt que dire n'importe quoi.
Une croissance se mesure contre un point de départ. Trois situations la rendent impossible : vous venez de commencer et il n'y a qu'un seul relevé, votre point de départ était quasi nul (diviser par presque rien produit un pourcentage à dix-huit chiffres), ou le résultat dépasse mille pour cent, auquel cas la phrase n'informe plus.
La carte bascule alors sur votre taux d'épargne, qui reste mesurable. La croissance revient d'elle-même dès que vous avez deux relevés séparés avec un point de départ réel, ce qui prend quelques semaines sur un compte neuf.
IgniFI signale une variation anormale
C'est un garde-fou volontaire : au-delà de certains seuils, une variation est signalée parce qu'elle vient presque toujours d'une saisie et non du marché. Un patrimoine qui double en un mois, c'est en général un compte saisi deux fois ou une quantité mal recopiée.
L'alerte ne modifie rien à vos données, elle vous invite seulement à vérifier avant de croire le chiffre.
Pourquoi la courbe est-elle verte ou rouge ?
Elle est verte quand la période affichée se termine au-dessus de son point de départ, rouge dans le cas contraire. Changer la période sélectionnée peut donc changer la couleur, sans que rien n'ait bougé dans vos données.
Pourquoi ma courbe commence-t-elle à cette date ?
Parce qu'elle commence au premier jour où toutes vos lignes sont connues, et pas avant.
La partie manquante n'est pas reconstituée. On pourrait appliquer vos quantités d'aujourd'hui à tous les cours passés, ou faire décroître un livret à l'envers au rythme supposé de 2 % par an, mais le pourcentage affiché en gras au-dessus du graphique se calcule à partir du premier point de la courbe : si ce premier point était inventé, le chiffre le plus visible de l'écran le serait aussi, et aucune légende sous le dessin ne rattrape un chiffre déjà lu.
Une action achetée ce matin n'est donc pas dessinée comme détenue depuis 2020, et un livret saisi mardi ne monte pas doucement depuis l'an dernier.
Pour remonter plus loin, il faut nous donner de quoi : une date d'achat sur une position, un mouvement enregistré, ou une valeur datée sur un livret ou un bien. Chaque élément ajouté rallonge la courbe jusqu'à la date qu'il atteste. Le graphique nomme lui-même les lignes qui n'ont qu'une date de création de compte, puisque ce sont elles qui limitent le départ.
À quoi la ligne MSCI World se compare-t-elle exactement ?
À vos positions cotées seulement, et à l'argent que vous y avez versé.
Pas à votre patrimoine total. Sur un patrimoine composé aux deux tiers d'immobilier et de livrets, cela reviendrait à affirmer qu'un appartement aurait dû se comporter comme des actions mondiales, et l'écart affiché viendrait surtout de là. Une comparaison d'indice ne peut répondre qu'à une seule question : est-ce que je fais mieux que l'indice sur ce que j'ai placé en bourse. Elle ne porte donc que sur cette partie.
Elle n'apparaît que si vos versements sont connus, par des mouvements enregistrés ou par les prix de revient et dates d'achat que vous avez saisis. Sans eux, la ligne reviendrait à supposer une somme unique placée le premier jour, ce qui n'est l'histoire de presque personne, et sa légende serait fausse.
Elle ignore les frais de courtage et la fiscalité, et le dit. C'est un repère, pas une promesse.
Mon graphique ne remonte pas assez loin
Deux explications possibles. Le plan gratuit affiche 12 mois d'historique, le plan Pro affiche tout. Et surtout, un graphique ne peut remonter qu'aussi loin que vos données : sans historique d'achats saisi ou importé, la courbe commence le jour où vous avez créé votre compte.
C'est quoi l'assistant en bas de l'écran ?
Un assistant automatique qui répond aux questions sur le fonctionnement d'IgniFI, à partir de ce centre d'aide et de rien d'autre. Il ne voit ni vos comptes, ni vos positions, ni vos montants : il ne peut donc pas vous dire combien vous avez dépensé en juin, et il ne donne aucun conseil en investissement.
Quand il ne sait pas, il le dit et vous propose de nous écrire, plutôt que d'inventer une réponse. Vos questions nous servent à savoir quels articles il manque ici.
Ma question n'est pas ici
Écrivez à support@ignifi.io en décrivant ce que vous avez fait, ce que vous attendiez et ce que vous avez obtenu. Une capture d'écran aide beaucoup. Ne nous envoyez jamais de mot de passe : nous n'en avons jamais besoin.
Sur téléphone, comment afficher la définition d'un mot ?
Un simple appui sur le mot souligné ouvre sa définition dans une bulle, sans appui long. Un deuxième appui sur le mot referme la bulle.
J'ai activé le lexique et rien n'est souligné
Le lexique ne souligne que les mots qu'il connaît, et seulement là où ils apparaissent. Un écran sans vocabulaire technique reste inchangé, c'est normal.
Pour le voir à l'œuvre, allez sur le tableau de bord (analyse des fonds, dividendes, performance), sur Budget (taux d'épargne, cash-flow) ou sur Mes comptes et vos emprunts. Si vous ne voyez toujours rien sur ces pages, rechargez : le réglage est mémorisé par navigateur et un onglet ouvert avant l'activation ne le connaît pas.
Je n'arrive pas à me connecter, que vérifier ?
Quatre causes reviennent. Le compte vient d'être créé et le lien de confirmation n'a pas été ouvert : la connexion est refusée tant qu'il ne l'est pas. L'e-mail ou le mot de passe est faux : « Mot de passe oublié ? » envoie un lien pour en choisir un nouveau. Trop de tentatives d'affilée : patientez une minute. La vérification anti-robot n'a pas abouti : attendez qu'elle se termine, ou rechargez la page.
Si la double authentification est active, l'écran « Vérification en deux étapes » demande ensuite le code à six chiffres de votre application. Téléphone perdu : « J'ai perdu mon téléphone » permet d'entrer avec un code de secours.
L'assistant ne répond plus ou dit que j'ai atteint une limite
Pour rester rapide et gratuit, l'assistant limite le nombre de questions : quelques-unes par minute, et un plafond par jour. Au-delà, réessayez un peu plus tard. Quand il ne peut pas répondre lui-même, y compris si le service d'IA est momentanément indisponible, il propose les articles de l'aide les plus proches de votre question.
Si aucun article ne répond, « Transmettre à une personne de l'équipe » nous envoie toute la conversation, et une personne de l'équipe vous répond à l'adresse de votre compte. L'assistant ne voit jamais vos comptes : pour une question sur vos chiffres, décrivez ce que vous voyez à l'écran.
« Vos données n'ont pas pu être chargées » : mes comptes ont-ils disparu ?
Non. Ce message veut dire que la lecture a échoué, pas que votre patrimoine est vide : vos comptes et vos positions sont intacts. IgniFI affiche cet écran plutôt qu'un tableau de bord à zéro, qui mentirait.
Cliquez sur « Réessayer » ; c'est presque toujours une coupure réseau passagère. Si cela se reproduit, rechargez la page, puis écrivez-nous en précisant l'heure et l'écran concerné.
Une modification n'a pas été enregistrée, que faire ?
Quand un message dit qu'une modification n'a pas pu être enregistrée, l'écran revient à l'état réellement enregistré : rien n'a été modifié à moitié. Réessayez ; la cause est le plus souvent une connexion interrompue ou une session expirée, auquel cas reconnectez-vous.
Deux refus ont leur propre message : un texte trop long (le nom d'un compte, d'une position, d'un prêt ou d'un objectif est limité à 120 caractères), et une limite atteinte, celle de votre plan ou le nombre maximal d'entrées d'une section ; le message dit laquelle.
Pourquoi une position est-elle « en attente de prix » ?
Parce qu'IgniFI n'a encore aucun cours pour ce titre. Tant que c'est le cas, la ligne n'est pas comptée dans votre total, et le tableau de bord le signale plutôt que de l'afficher à zéro ou à un prix inventé.
C'est normal juste après l'ajout d'un titre : son cours et son historique arrivent avec la mise à jour du soir, ou après « Actualiser ». Si cela dure, le titre est peut-être mal identifié : cherchez-le par son nom et vérifiez sa place de cotation, ou suivez-le à la valeur dans un compte « Autre ».
Que veulent dire « Taux indisponibles » et « non converti » ?
Que la conversion d'une devise n'a pas pu se faire avec le taux du jour. « Taux indisponibles » : les taux du jour n'ont pas pu être chargés, et IgniFI utilise des taux de secours datés, indiqués à côté du total, qui est alors approximatif ; « Réessayer » recharge les taux. « non converti » : aucun taux n'existe pour cette devise en ce moment, et ses montants sont comptés tels quels, sans conversion.
Dans les deux cas, l'écran le dit au lieu de présenter un total qui aurait l'air exact.
Vous ne trouvez pas ?
Écrivez-nous en décrivant ce que vous avez fait, ce que vous attendiez et ce que vous avez obtenu : c'est une personne de l'équipe qui vous lit et vous répond. Une capture d'écran aide beaucoup. Ne nous envoyez jamais de mot de passe.
support@ignifi.ioUn terme financier vous échappe ? Voyez le lexique.